- 안녕하세요, 나스닥과 글로벌 테크 산업의 핵심 맥을 짚어드리는 Daily Stock입니다.
- 핵심 요약 차세대 노광 장비인 하이 NA High NA EUV 개구수 0.55 상용화 사이클이 본격적인 양산 장비 납품 및 파운드리 적용 국면으로 진입했습니다.
- 대당 약 4억 달...
안녕하세요, 나스닥과 글로벌 테크 산업의 핵심 맥을 짚어드리는 Daily Stock입니다.
핵심 요약
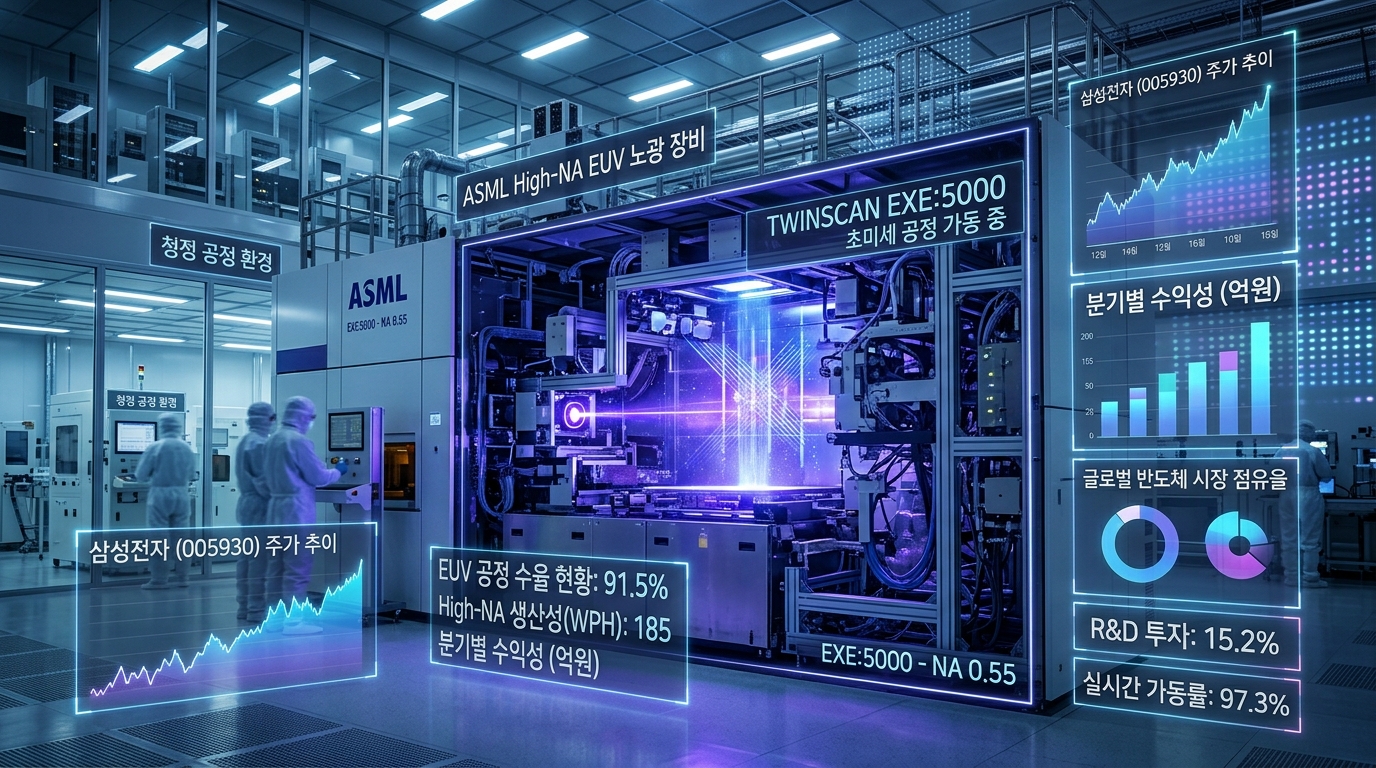
차세대 노광 장비인 하이 NA(High-NA) EUV(개구수 0.55) 상용화 사이클이 본격적인 양산 장비 납품 및 파운드리 적용 국면으로 진입했습니다. 대당 약 4억 달러에 달하는 하이 NA EUV 시스템은 2나노미터 및 1.4나노급 이하 초미세 공정의 수율과 생산성을 좌우할 핵심 병기로 꼽힙니다.
인텔이 초기 평가용 EXE:5000에 이어 양산용인 EXE:5200 계열 도입에 가장 공격적인 행보를 보여온 가운데, TSMC와 삼성전자 역시 하이 NA 활용 및 차세대 대형 포토마스크 연합에 동참하며 수주 경쟁에 시동을 걸고 있습니다. 고금리 매크로 환경과 빅테크 CAPEX 사이클 속에서 ASML의 장비 인도 속도는 글로벌 반도체 밸류체인의 멀티플을 결정짓는 핵심 척도입니다.
현재 상황 요약
2026년 10월 10일 기준 글로벌 금융시장은 매크로 변동성과 AI 하드웨어 설비투자(CAPEX) 지속성 사이에서 치열한 줄다리기를 이어가고 있습니다. 나스닥 지수는 27,366.17선을 기록 중이며, 원·달러 환율은 1,342.00원, 코스피는 6,625.93, 코스닥은 892.27로 마감했습니다.
Daily Stock의 자체 심리 지표를 살펴보면 나스닥 공포탐욕지수는 현재 '중립(45)'으로, 1주 전 공포(40), 1개월 전 공포(38.2), 3개월 전 중립(48.6)에 비해 바닥권 공포 심리를 벗어나 점진적인 관망세로 돌아섰습니다. 반면 코스피 공포탐욕지수는 현재 '공포(24.4)'로 1주 전 중립(40.1), 1개월 전 중립(50.9) 대비 위축된 양상을 보이고 있습니다.
ASML(ASML)의 당일 주가는 당일 시세 미확인(최신 확인값 기준) 상태이나, 하이 NA EUV 납품 속도와 주요 파운드리의 장비 수용 일정이 반도체 섹터 전반의 투자심리를 견인하고 있습니다. 초기 R&D용 장비 공급 단계를 지나 양산 스케줄(EXE:5200B)이 구체화되면서, 장비 도입 단가 부담과 공정 효율성 사이의 득실 계산이 본격화되고 있습니다.
재무 분석
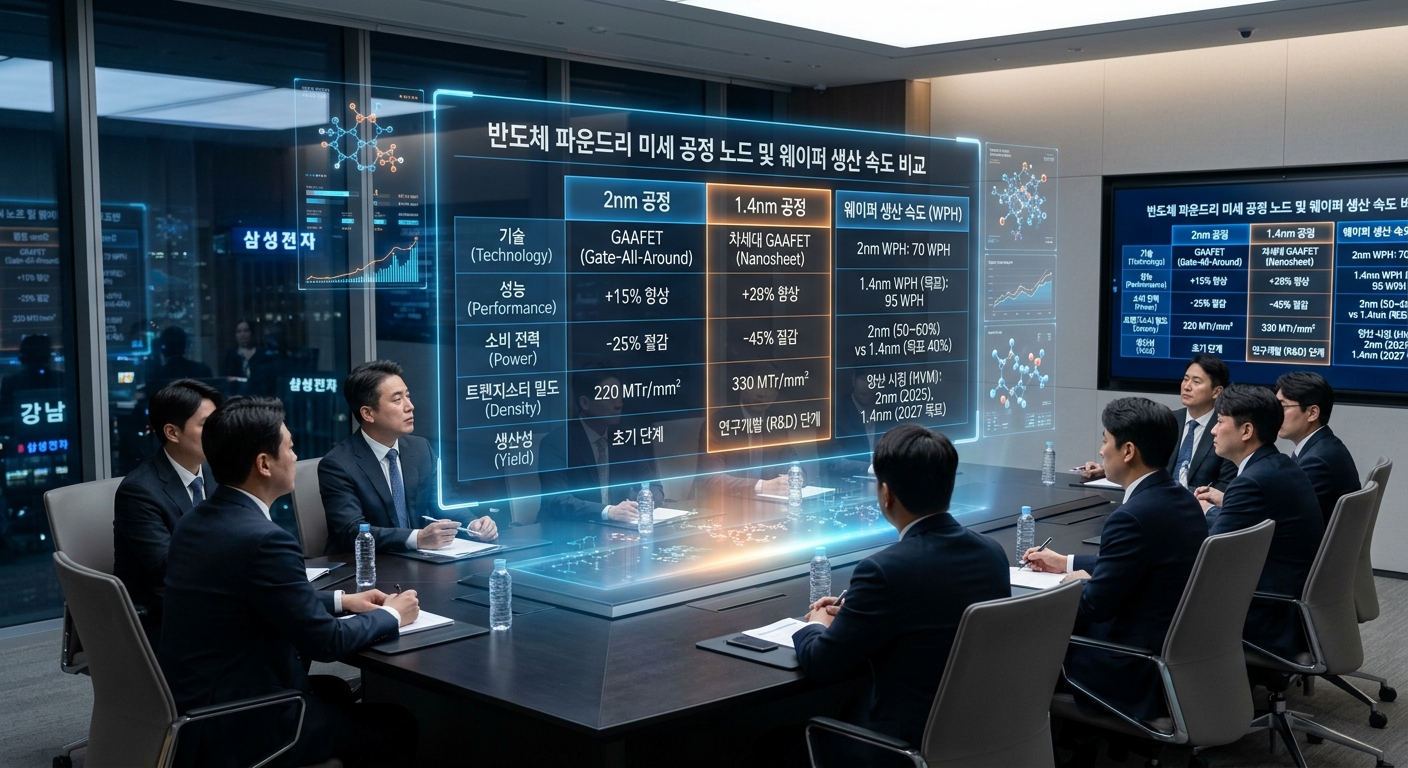
ASML의 중장기 실적 가시성은 고단가 EUV 및 차세대 하이 NA 장비의 백로그(수주잔고) 소화 능력에 직결되어 있습니다. 장비 한 대당 3억 5,000만~4억 달러를 호가하는 하이 NA EUV는 기존 로우 NA(Low-NA) NXE 장비 대비 단가가 두 배 수준에 달해 매출 총이익률(Gross Margin) 50% 중후반대 수성에 핵심적인 역할을 담당합니다.
| 구분 | 로우 NA EUV (NXE 시리즈) | 하이 NA EUV (EXE 시리즈: 5000 / 5200B) |
|---|---|---|
| 광학 개구수(NA) | 0.33 | 0.55 |
| 단일 노광 해상도 | 약 13nm | 약 8nm (트랜지스터 밀도 2.9배 향상 효과) |
| 장비 단가(추정) | 약 1.8억 ~ 2.2억 달러 | 약 3.8억 ~ 4.0억 달러 이상 |
| 시간당 웨이퍼 처리(WPH) | 약 160 ~ 220 WPH | EXE:5000(초기), EXE:5200B(175 WPH 이상 목표) |
| 주요 고객사 로드맵 | 전 글로벌 선단 파운드리·DRAM 양산 | 인텔(14A 등), 삼성전자(DRAM/선단노드), TSMC(A14/A10급) |
파운드리 진영의 공격적인 감가상각비 부담에도 불구하고 하이 NA 장비가 도입되는 이유는 더블/트리플 패터닝을 단일 노광으로 대체해 공정 복잡도를 낮추고 결함률을 줄일 수 있기 때문입니다. 장비 인도 실적이 분기 매출로 본격 인식되는 시점에 따라 ASML의 현금흐름과 주주환원(자사주 매입 및 배당) 여력 또한 단계적으로 확대될 가능성이 큽니다.
밸류에이션
나스닥100 지수와 필라델피아 반도체 지수(SOX) 내에서 ASML은 대체 불가능한 독점적 지위를 바탕으로 S&P500 성장주 평균 대비 확연히 높은 밸류에이션 프리미엄을 부여받아 왔습니다. 선행 주가수익비율(Forward P/E)은 통상 30배 중반에서 40배 초반의 밴드를 형성해 왔으며, 이는 독점 장비 생태계가 제공하는 안전마진에 기인합니다.
그러나 미 국채 10년물 금리(US10Y)의 고공행진과 달러 인덱스(DXY)의 상대적 강세는 고멀티플 기술주 전반의 밸류에이션 리레이팅을 제약하는 매크로 변수로 작동합니다. 무위험 할인율이 상승하는 국면에서는 미래 장비 인도분에서 발생할 잉여현금흐름(FCF)의 현재 가치가 축소 평가되기 때문입니다.
동시에 시장 변동성 지표인 VIX가 일시적으로 튀어오를 때마다 장비 수주 지연이나 고객사 투자 축소 우려가 주가에 즉각 반영되는 취약점을 안고 있습니다. 현 수준의 프리미엄이 정당화되기 위해서는 파운드리 고객사들의 실제 양산 팹 투입 및 반복 발주(Repeat Order)가 입증되어야 합니다.
전문가·기관 분석
월가 및 글로벌 반도체 리서치 기관들은 하이 NA EUV 도입을 둘러싼 파운드리 3사의 상반된 전략에 주목하고 있습니다. 인텔 파운드리는 18A 공정 검증 및 차세대 14A 공정 조기 안착을 위해 하이 NA 장비를 선제 도입하며 경쟁사 추월을 시도해 왔습니다.
반면 시장 점유율 1위인 TSMC는 비용 대비 수율 효율성을 극대화하기 위해 기존 로우 NA EUV 장비의 패터닝 노하우를 최대한 활용한 후, 2030년 전후 최선단 노드에서 하이 NA를 본격 대량 양산에 배치하겠다는 신중한 전략을 취하고 있습니다. 삼성전자 또한 첨단 파운드리 공정과 더불어 2028년 DRAM 양산 라인 적용을 공식화하며 차세대 메모리 스케일링과의 시너지를 모색하고 있습니다.
기관 분석가들은 최근 ASML과 3대 제조사가 12인치 차세대 대형 포토마스크 생태계 구축에 합의한 점을 구조적 호재로 평가합니다. 기존 6인치 마스크 규격으로 인한 반도체 노광 면적(스티칭 이슈) 제약을 극복할 로드맵이 제시되면서, 거대 AI 가속기 칩 양산 비용을 약 40% 절감할 수 있는 토대가 마련되었기 때문입니다.
리스크 요인
가장 본질적인 리스크는 빅테크의 AI 인프라 투자 회수(ROI) 지연 가능성입니다. 하이퍼스케일러들의 데이터센터 CAPEX가 생성형 AI 서비스 수익화 속도를 지나치게 앞지를 경우, 파운드리의 차세대 선단 노드 증설이 늦춰지며 하이 NA 장비 인도 스케줄이 연기될 수 있습니다.
둘째는 고금리 장기화에 따른 매크로 할인율 부담입니다. 미 10년물 국채금리(US10Y)의 변동성이 확대되거나 달러 인덱스(DXY)가 급등할 경우, 장비 제조 및 인도에 수년이 소요되는 장기 사이클 성장주의 멀티플이 강한 하방 압력을 받게 됩니다.
셋째는 지정학적 리스크 및 대중국 수출 규제 강도입니다. 네덜란드 정부와 미 상무부의 첨단 노광 장비 제재 범위가 유지되거나 심화되는 상황에서, 비선단 DUV 장비 수요의 공백을 서방 파운드리의 하이 NA 수주가 완전히 메워주지 못할 경우 실적 변동성이 증폭될 위험이 상존합니다.
투자 관점 정리
ASML에 대한 접근은 단순 장비 판매 대수를 넘어 파운드리 고객사의 차세대 공정 로드맵 실행력을 확인하는 조건부 시나리오 관점이 유효합니다. 하이 NA EUV는 반도체 물리적 미세화 한계를 돌파할 유일무이한 수단이지만, 막대한 팹 인프라 개조 비용과 장비 가격을 상쇄할 충분한 AI 칩 수요가 전제되어야 합니다.
나스닥 공포탐욕지수가 '중립(45)' 구간에 위치한 현재 상황에서는 기술적 과열이나 투매 국면보다는 장기 펀더멘털을 차분히 분해해야 하는 시점입니다. SOX 지수 대비 ASML의 상대 강도, 미 국채 10년물 금리의 안정화 추이, 그리고 TSMC·인텔·삼성전자의 2026~2027년 설비투자 가이던스 변화를 종합적으로 대조하는 방어적 접근이 요구됩니다.
데일리 스톡과 묻고 답하다
Q1. 하이 NA EUV 장비가 기존 EUV 장비와 기술적으로 다른 핵심은 무엇인가요?
A1. 렌즈 개구수(NA)를 기존 0.33에서 0.55로 끌어올린 점이 핵심입니다. 이를 통해 광원 파장을 변경하지 않고도 단일 노광 해상도를 약 13nm에서 8nm 수준으로 미세화하여 2나노 이하 공정에서 공정 단계 단축과 결함률 감소를 구현합니다.
Q2. 인텔, TSMC, 삼성전자의 하이 NA 도입 일정이 다른 이유는 무엇인가요?
A2. 공정 전략과 비용 구조 차이 때문입니다. 인텔은 파운드리 주도권 탈환을 위해 조기 양산(14A 등)에 직행하는 반면, TSMC는 기존 로우 NA의 경제성을 최대한 쥐어짠 후 2030년경 선단 노드에 대량 투입할 계획이며 삼성전자는 2028년 첨단 DRAM 양산 도입을 공식화했습니다.
Q3. 대당 4억 달러에 육박하는 장비 가격이 파운드리에 부담스럽지 않나요?
A3. 초기 설비투자 비용(CAPEX)과 감가상각 부담은 매우 큽니다. 다만 여러 번 빛을 쪼여 회로를 그리는 멀티 패터닝을 단일 노광으로 줄일 수 있어, 생산 수율 확보와 웨이퍼 처리 속도가 검증된다면 장기적으로 칩당 단위 생산 단가를 낮출 수 있습니다.
Q4. 최근 거론되는 12인치 차세대 포토마스크 규격 도입은 왜 중요한가요?
A4. 하이 NA 장비는 특수 광학계(아나모픽 렌즈) 구조상 노광 필드가 절반으로 줄어들어 대형 AI 칩을 만들 때 회로를 이어 붙이는(스티칭) 번거로움이 발생합니다. 이를 해결하기 위해 기존 6인치 마스크 대신 12인치 대형 마스크 규격을 공동 개발하여 양산성을 끌어올리려는 협력입니다.
Q5. 미 국채 10년물 금리 변동이 ASML 투자 관점에서 왜 중요한가요?
A5. ASML은 미래 성장 가치가 주가에 크게 선반영되는 고멀티플 장비주입니다. 국채 금리가 상승하면 미래 현금흐름의 할인율이 높아져 주가 밸류에이션(P/E)이 압박을 받으며, 고객사들의 차입 비용 증가로 설비투자(CAPEX) 집행 속도가 지연될 가능성이 커지기 때문입니다.