- 안녕하세요, 매일의 시장 맥락을 짚어드리는 Daily Stock입니다.
- 핵심 요약 KB금융 105560 이 3분기 실적 발표를 앞두고 보통주자본 CET1 비율 기반의 주주환원 프레임워크를 재가동하며 시장의 시선을 모으고 있습니다.
- 연중 CET1 비율 13.5%를 초과하...
안녕하세요, 매일의 시장 맥락을 짚어드리는 Daily Stock입니다.
핵심 요약
KB금융(105560)이 3분기 실적 발표를 앞두고 보통주자본(CET1) 비율 기반의 주주환원 프레임워크를 재가동하며 시장의 시선을 모으고 있습니다.
연중 CET1 비율 13.5%를 초과하는 잉여자본을 배당 및 자사주 매입·소각에 연동하는 원칙에 따라, 이번 분기 결산에서도 추가 자사주 매입 규모 확정 여부가 핵심 관전 포인트로 떠올랐습니다.
코스피 지수가 6803.90선에서 대형주 중심의 숨고르기를 이어가는 가운데, 자본 효율성과 주주가치 제고 정책은 금융 섹터의 하방 안정판으로 작용하고 있습니다.
현재 상황 요약
10월 7일 국내 주식시장은 원/달러 환율이 1340.00원을 기록하며 외환 변동성이 잔존한 가운데 마감했습니다.
코스피 지수는 6803.90, 코스닥 지수는 898.43으로 마감했으며, 나스닥 지수는 27599.89선에서 움직이며 글로벌 긴축 완화 경로와 경기 둔화 우려를 동시에 소화하고 있습니다.
Daily Stock 자체 공포탐욕지수에 따르면 코스피는 현재 공포(32.5) 구간에 위치하며, 1주 전 공포(35.5), 1개월 전 공포(32.5), 3개월 전 극도의 공포(12.5)에 이어 여전히 경계 심리가 우세한 상태를 보여줍니다.
반면 나스닥 공포탐욕지수는 현재 중립(47.2)을 나타내며 1주 전 공포(30.3) 대비 개선되었으나, 1개월 전 중립(45.2) 및 3개월 전 중립(51.9)과 유사한 관망세를 유지하고 있습니다.
KB금융의 당일 주가 흐름은 당일 시세 미확인(최신 확인값 기준 16만 원대 안착) 상태이나, 외국인 현물 순매수 유입과 밸류업 패러다임이 맞물리며 대표 방어주로서의 위상을 지키고 있습니다.
재무 분석
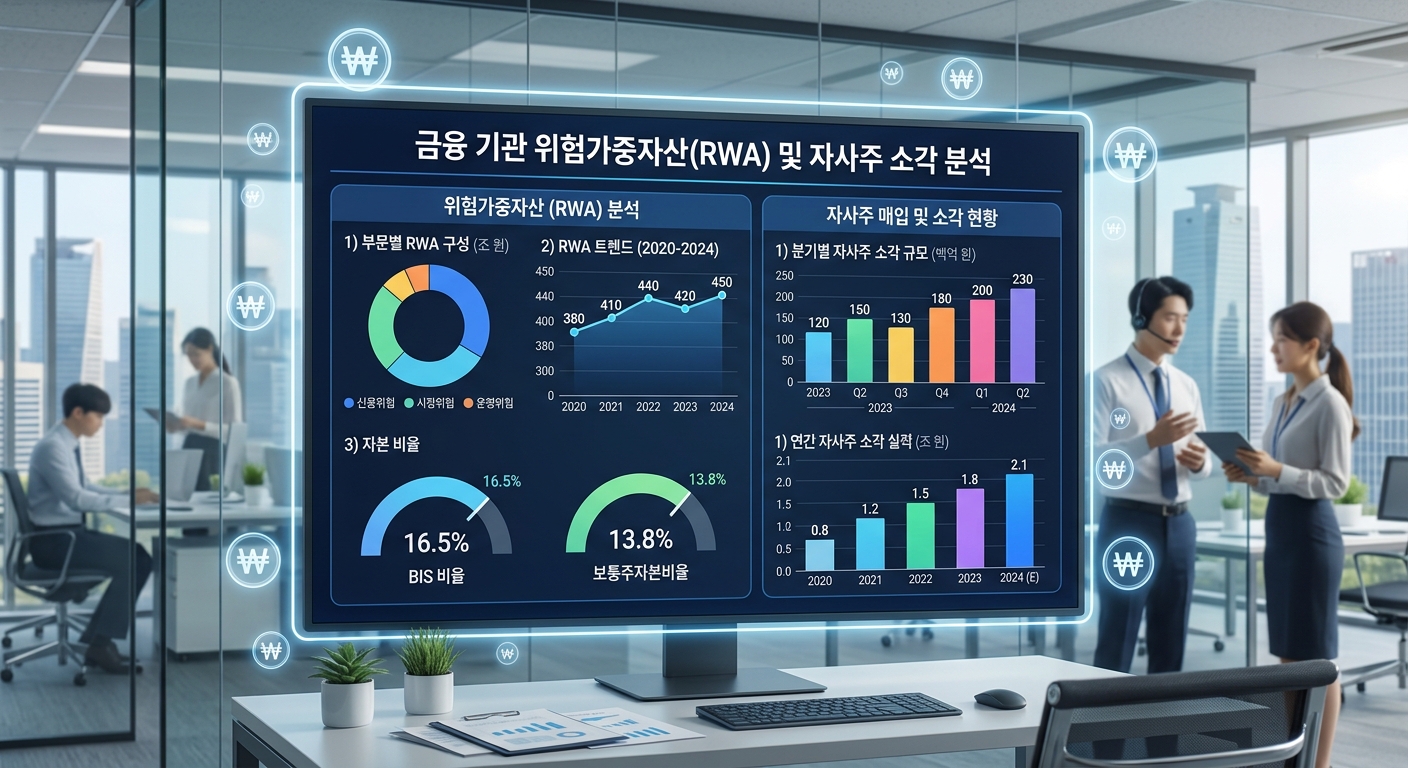
KB금융의 실적 체력은 비은행 계열사 포트폴리오의 분산 효과와 철저한 위험가중자산(RWA) 관리에 기반합니다.
기준금리 방향성이 완만한 인하 사이클로 접어들면서 순이자마진(NIM)의 하방 압력이 존재하지만, 은행 대출 평잔 성장과 카드·증권·보험의 비이자이익이 감익 폭을 완충하고 있습니다.
| 구분 | 주요 경영 지표 및 관리 목표 | 자본 배분 및 환원 연동 기준 |
|---|---|---|
| 보통주자본(CET1) 비율 | 13.5% 이상 유지 목표 | 13.5% 초과 자본 전액 주주환원 재원 활용 |
| 위험가중자산(RWA) 성장률 | 연간 5% 내외 통제 | 자본 소모 최소화 및 RoRWA 개선 유도 |
| 총주주환원율(TSR) | 40% 후반 ~ 50% 상회 지향 | 분기 균등배당 및 잔여 재원 자사주 매입·소각 |
| 대손충당금전입비율(CCR) | 40bp 초중반 안정 관리 | 부동산 PF 및 취약 차주 선제적 리스크 방어 |
3분기 누적 순이익이 견고한 궤도를 유지할 경우, 분기 균등배당 지급 이후 남는 잉여자본은 자사주 취득 신탁계약 및 소각 재원으로 직결됩니다.
이는 이익의 양적 팽창보다 자기자본비율 대비 초과분을 주주에게 되돌려주는 글로벌 선도 은행식 자본 배치 전략입니다.
밸류에이션
국내 금융지주는 코스피 대형 수출주(반도체·자동차)에 비해 상대적으로 낮은 PBR 밸류에이션 구간에 머물러 왔습니다.
그러나 최근 밸류업 프로그램이 구체화되면서 KB금융의 주가순자산비율(PBR)은 역사적 저점인 0.4배 수준을 벗어나 점진적으로 0.6~0.7배 진입을 타진하는 국면입니다.
미국 대형 은행들의 평균 PBR이 1.1~1.3배 수준에서 거래되는 점을 감안하면, 중장기 자사주 소각에 따른 유통주식 수 감소는 주당순자산가치(BPS)와 주당순이익(EPS)을 동시에 끌어올리는 레버리지 역할을 수행합니다.
코스피200 대형주 전반의 변동성이 확대되는 상황에서도 배당수익률과 자사주 매입 소각 효과가 합산된 총주주환원 수익률이 밸류에이션 하단을 강력하게 지지하고 있습니다.
전문가·기관 분석
금융투자업계는 이번 3분기 실적 발표의 핵심을 단순 당기순이익 수치보다 '하반기 자사주 매입 승인 규모'로 보고 있습니다.
한국은행의 기준금리 결정과 대출 총량 규제 속에서 은행권의 순이자이익 성장률 둔화는 기정사실화되었기 때문입니다.
기관 투자자들은 KB금융 경영진이 위험가중자산 성장률을 계획대로 5% 미만으로 억제해 CET1 비율을 13.7% 안팎으로 방어했는지를 면밀히 검토하고 있습니다.
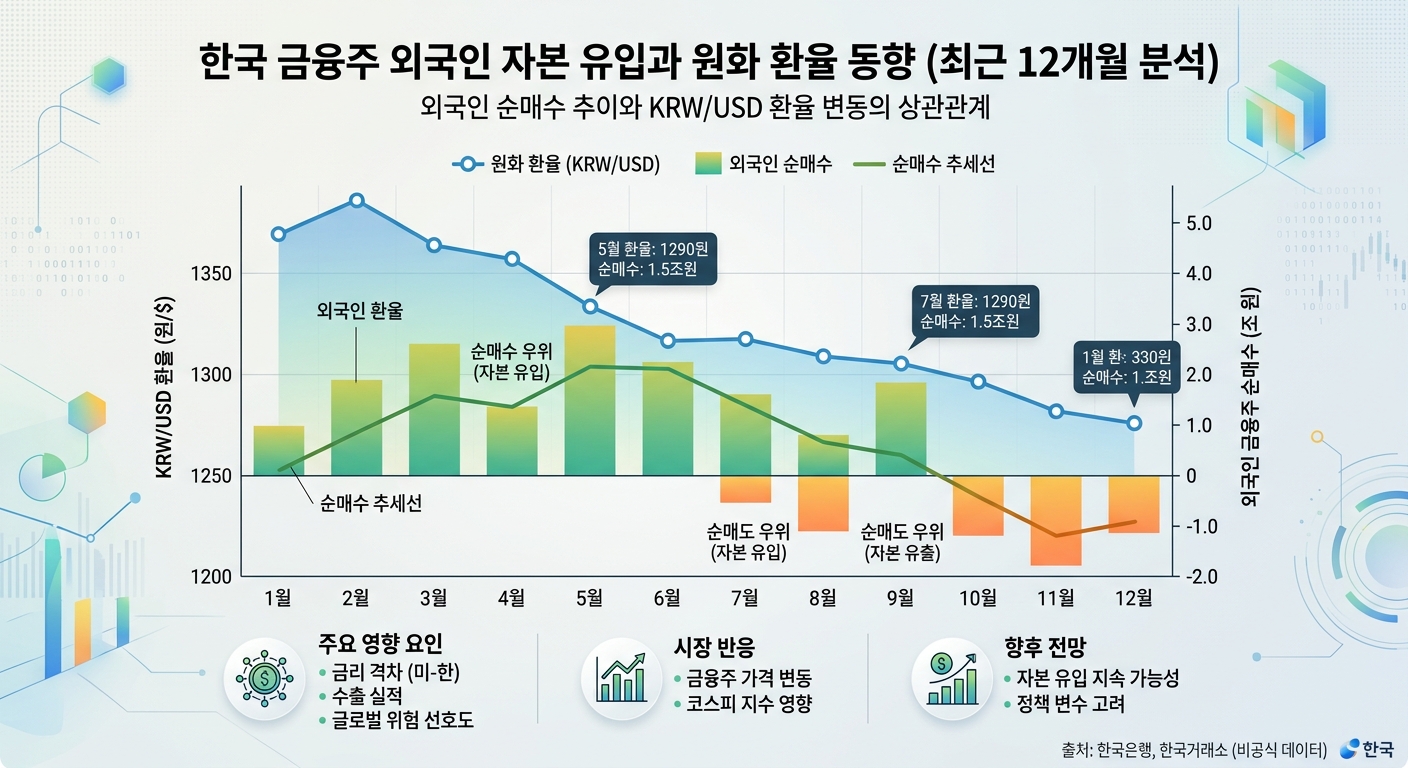
외국인 수급 역시 환율 1340.00원 부근에서 선물 매매 방향성과 연동되면서도, 배당 예측 가능성이 높은 지주사에 대해서는 꾸준한 비중 유지를 나타내고 있습니다.
리스크 요인
가장 경계해야 할 대내외 변수는 국내외 실물 경기 둔화와 환율 급등락입니다.
원/달러 환율이 재차 상단을 위협할 경우 외화 표시 위험가중자산이 증가해 CET1 비율을 기계적으로 갉아먹는 효과가 발생할 수 있습니다.
또한 연체율 상승과 가계대출 총량 관리 강화 조치는 은행의 우량 여신 확대를 제약해 이자이익 기반을 위축시킬 개연성이 존재합니다.
부동산 PF 재구조화 과정에서 추가 대손충당금 적립 요구가 커질 경우 단기 배당가능이익 한도에 일시적 제동이 걸릴 수 있는 시나리오도 배제할 수 없습니다.
투자 관점 정리
KB금융은 단순한 고배당주를 넘어 자본 관리 역량에 따라 주주환원 총량을 탄력적으로 늘리는 선진형 밸류업 모델을 구축하고 있습니다.
3분기 실적과 함께 발표될 초과자본 환원 규모가 시장 눈높이에 부합한다면 주당 가치 상승 흐름은 한층 공고해질 수 있습니다.
다만 금리 인하 사이클 도래에 따른 마진 압박과 거시건전성 규제 변화를 종합적으로 감안한 보수적 접근이 병행되어야 합니다.
포트폴리오 차원에서는 단기 주가 급등락에 일희일비하기보다 주당 배당금(DPS)의 지속 성장 여부와 자사주 소각 집행률을 지속 점검하는 전략이 합리적입니다.
투자 체크리스트
- [ ] 3분기 말 보통주자본(CET1) 비율이 13.5%를 충분히 상회하여 유지되었는가?
- [ ] 이번 이사회에서 결의되는 추가 자사주 매입·소각 규모가 시장 예상치(수천억 원대)에 부합하는가?
- [ ] 기준금리 인하 기조 속에서 그룹 순이자마진(NIM) 방어선과 비이자이익 기여도가 견조한가?
- [ ] 원/달러 환율 1340원대 지속에 따른 외화자산 RWA 증가 영향이 적절히 통제되었는가?
- [ ] 금융당국의 가계부채 관리 및 부동산 PF 대손충당금 요구 수준이 순이익에 미치는 영향은 제한적인가?