- 안녕하세요, 시장의 맥을 짚고 지속 가능한 투자 가치를 발굴하는 데일리 스톡 Daily Stock 입니다.
- 핵심 요약 크래프톤이 주력 IP인 '배틀그라운드 PUBG '의 견고한 캐시카우를 발판 삼아 연간 매출 3조 원 시대를 열었습니다.
- 차세대 기대작 '인조이 inZO...
안녕하세요, 시장의 맥을 짚고 지속 가능한 투자 가치를 발굴하는 데일리 스톡(Daily Stock)입니다.
핵심 요약
크래프톤이 주력 IP인 '배틀그라운드(PUBG)'의 견고한 캐시카우를 발판 삼아 연간 매출 3조 원 시대를 열었습니다.
차세대 기대작 '인조이(inZOI)'는 얼리 액세스 출시 후 글로벌 판매고 100만 장을 돌파하며 인생 시뮬레이션 장르의 새로운 대안으로 안착했습니다.
반면 라이선스 이슈와 게임성 재정비 국면을 거쳤던 '다크앤다커 모바일(프로젝트명 어비스 오브 던전)'은 무리한 글로벌 확장 대신 파이프라인 효율화와 프로젝트 정리를 단행했습니다.
선택과 집중 전략을 바탕으로 대형 신작 출시 일정과 콘솔 이식 로드맵을 현실적으로 재조정하고 있습니다.
9월 28일 마감 기준 국내 금융시장에서 코스피 지수는 6889.74, 코스닥 지수는 846.58을 기록했습니다.
원/달러 환율은 1362.80원에 거래를 마쳤으며, Daily Stock 자체 공포탐욕지수 기준으로 코스피는 현재 중립(40.5), 나스닥은 공포(37) 국면에 머물러 있습니다.
현재 상황 요약
국내 주식시장은 반도체와 2차전지, 금융 등 주요 대형주 섹터의 차별화 장세가 이어지는 국면입니다.
코스피 시장의 외국인 수급은 달러화 변동성과 선물 포지션 청산 여부에 따라 민감하게 반응하며 지수의 상단을 제약하고 있습니다.
이러한 매크로 불확실성 속에서 크래프톤은 해외 매출 비중이 90%를 넘어서는 독보적인 수출형 플랫폼 기업으로 주목받고 있습니다.
원/달러 환율이 1360원대의 고환율 국면을 유지함에 따라 달러 결제 비중이 절대적인 동사의 영업현금흐름에 긍정적인 환율 효과가 지속되고 있습니다.
'인조이'는 2025년 3월 스팀 얼리 액세스로 첫선을 보인 이후 맥(macOS) 버전 출시와 무료 DLC 업데이트를 순차적으로 전개해 왔습니다.
플레이스테이션5(PS5)를 포함한 콘솔 플랫폼 정식 출시는 완성도를 극대화하기 위해 2027년 상반기로 정밀 조율된 상태입니다.
한편 '다크앤다커 모바일'은 원작 IP와의 라이선스 계약 종료 및 자체 명칭 변경 과정을 거쳐 소프트 론칭 테스트를 진행한 바 있습니다.
그러나 글로벌 시장에서의 흥행 가능성과 내부 수익성 검증 기준에 따라 프로젝트를 과감히 정리하는 전략적 결단을 내렸습니다.
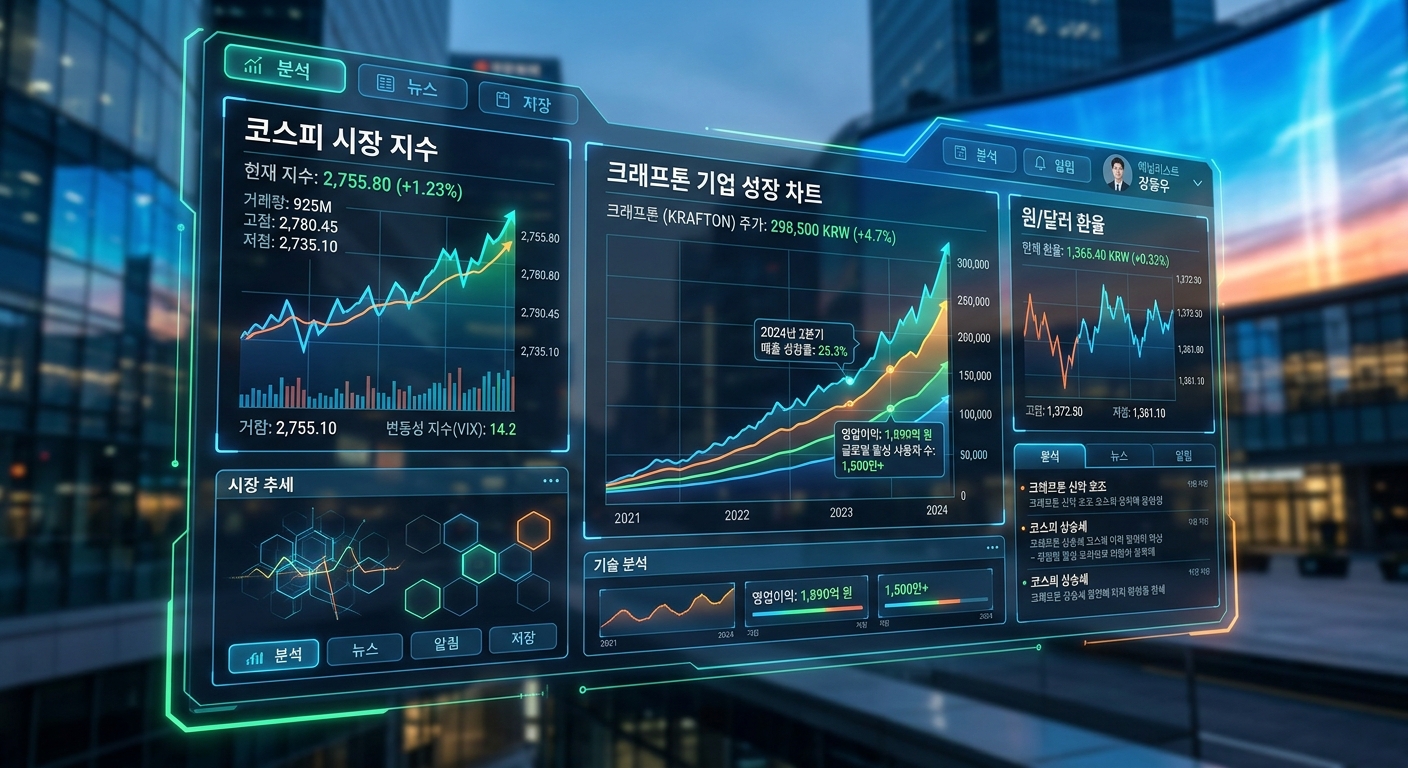
재무 분석
크래프톤은 PUBG IP의 지속적인 콘텐츠 컬래버레이션과 인도 시장(BGMI)의 확장에 힘입어 2025년 창사 이래 최대 매출인 3조 3,266억 원을 달성했습니다.
연간 영업이익 또한 1조 544억 원을 기록하며 2년 연속 1조 원대 영업이익 체력을 입증했습니다.
PC 플랫폼 매출은 포르쉐 등 글로벌 브랜드 협업과 '인조이'의 초기 패키지 판매가 반영되며 1조 1,846억 원으로 급성장했습니다.
모바일 플랫폼 역시 BGMI의 인앱 결제 이용자 증가와 라이브 서비스 고도화로 1조 7,407억 원의 안정적인 매출 기반을 구축했습니다.
| 재무 지표 구분 | 2024년 실적 | 2025년 연결 실적 | 변동률(YoY) / 비고 |
|---|---|---|---|
| 연간 매출액 | 2조 7,098억 원 | 3조 3,266억 원 | +22.8% (사상 최대) |
| 연간 영업이익 | 1조 1,824억 원 | 1조 544억 원 | -10.8% (일회성 복지기금 반영) |
| PC 부문 매출 | 9,551억 원 | 1조 1,846억 원 | +24.0% (PUBG 성장 및 인조이 반영) |
| 모바일 부문 매출 | 1조 4,964억 원 | 1조 7,407억 원 | +16.3% (BGMI 트래픽 확대) |
| 현금성 자산 | 3조 7,720억 원 | 3조 1,807억 원 | 대규모 M&A 및 신작 투자 집행 |
2025년 4분기에는 성수동 신사옥 이전 준비와 공동근로복지기금 816억 원 일시 출연 등 일회성 비용이 반영되며 이익률이 일시 둔화되었습니다.
하지만 핵심 사업 본업의 현금 창출력은 3조 원대의 풍부한 유동성 자산으로 유지되고 있습니다.
밸류에이션
크래프톤의 주가는 2026-09-28 종가 기준 당일 시세 미확인(최신 확인값 기준 24만~25만 원 선) 구간에서 형성되어 있습니다.
12개월 선행 주당순이익(TTM EPS 약 18,846원 수준) 기준 주가수익비율(PER)은 약 12~13배 수준으로 평가받고 있습니다.
이는 엔씨소프트, 펄어비스 등 기존 국내 대형 게임사들의 밸류에이션 배수(PER 18~25배) 대비 현저한 저평가 구간입니다.
또한 텐센트, 일렉트로닉아츠(EA), 캡콤 등 글로벌 대형 퍼블리셔(평균 PER 18~22배)와 비교해도 현금 창출력 대비 할인율이 높은 상태입니다.
KOSPI200 대형 기술주군 전반이 수출 둔화 우려로 멀티플 조정을 겪는 가운데, 크래프톤은 무차입 경영에 가까운 건전한 재무구조를 갖췄습니다.
이사회 차원의 지속적인 자사주 매입 및 소각 프로그램은 주가 하방 경직성을 확보해 주는 핵심 밸류에이션 지지 요인입니다.
전문가·기관 분석
국내외 주요 증권사들은 크래프톤에 대해 'PUBG 단일 의존도'라는 할인 요인이 점진적으로 해소 국면에 진입했다고 분석합니다.
'인조이'가 북미·유럽 시장에서 초기 안착에 성공하며 시뮬레이션 장르의 IP 프랜차이즈 가능성을 보여주었기 때문입니다.
전문가들은 '다크앤다커 모바일'의 사업 정리 조치에 대해서도 손실을 신속히 차단한 전략적 리스크 관리로 평가하고 있습니다.
법적 분쟁 리스크가 내재된 외부 라이선스에 얽매이지 않고 내부 핵심 제작 스튜디오에 자원을 집중할 수 있게 되었습니다.
기관 수급 측면에서는 1,360원대 환율 환경에서 안정적인 외화 수익을 창출하는 방어적 성장주로서의 매력에 주목하고 있습니다.
한국은행의 기준금리 인하 기조와 맞물릴 경우 현금 배당 및 주주환원 확대 여력이 외국인 패시브 자금 유입을 촉진할 수 있다는 시각입니다.
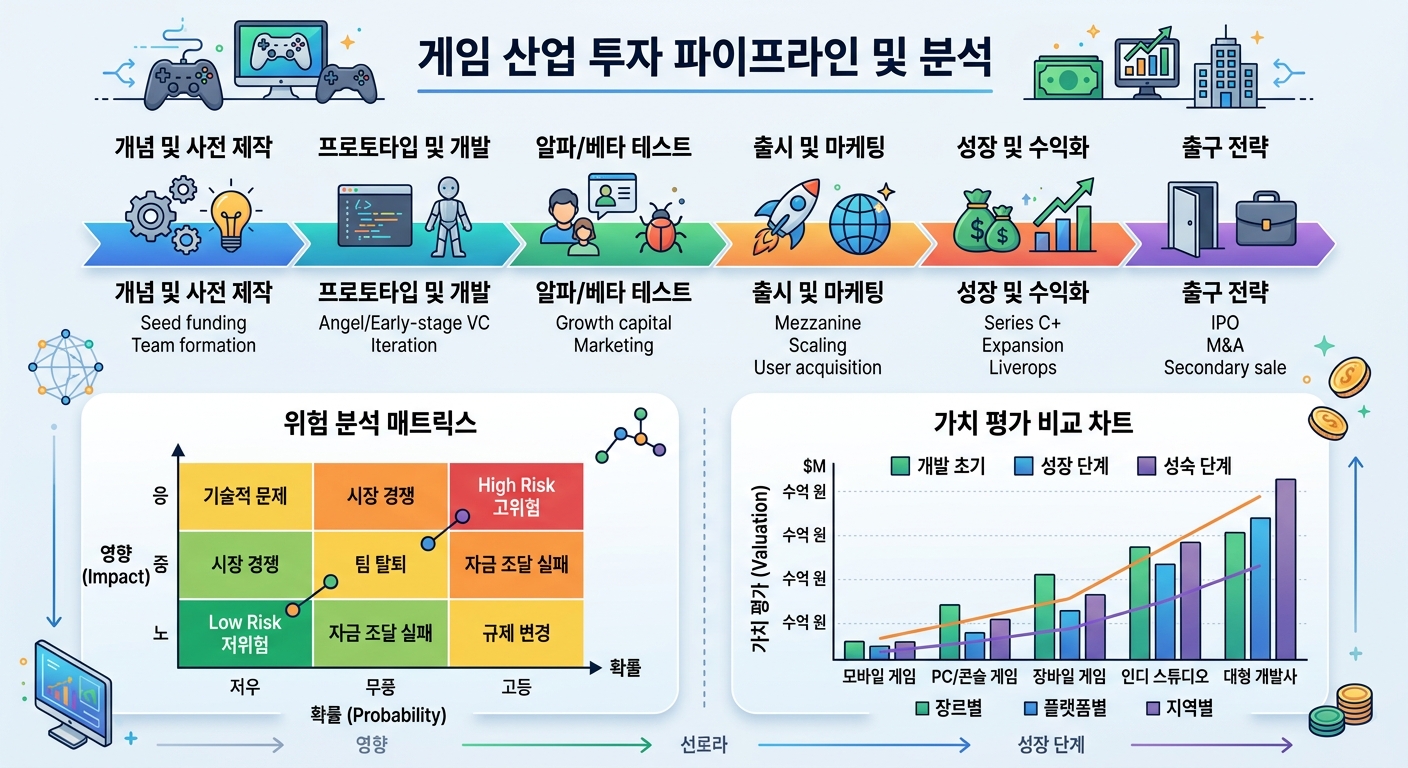
리스크 요인
가장 본질적인 리스크는 여전히 전체 매출의 약 80% 이상을 차지하는 PUBG IP의 노후화 가능성입니다.
장기 라이브 서비스 역량으로 트래픽을 방어하고 있으나 단일 게임 트래픽 변동은 전사 실적에 즉각적인 영향을 미칩니다.
두 번째는 인조이의 콘솔 버전 출시 시점이 2027년 상반기로 순연되면서 단기 대형 모멘텀 공백이 발생할 가능성입니다.
패키지 판매 이후 장기 라이브 서비스로 전환하기 위한 정기 DLC 유료화 정책의 수익성 검증도 과제로 남아 있습니다.
셋째로 글로벌 매크로 환경 악화에 따른 이용자 결제 여력 감소와 원/달러 환율 급락 시나리오입니다.
환율이 급격히 안정화되어 원화 강세로 돌아설 경우 외화 환산 이익이 축소될 수 있습니다.
투자 관점 정리
크래프톤은 견고한 현금 창출력을 바탕으로 포트폴리오를 다변화하는 체질 개선의 과도기를 지나고 있습니다.
무리한 외형 확장보다는 흥행성이 부족한 프로젝트를 조기에 정리하고 성공 가능성이 높은 IP에 자원을 몰아주는 운영 전략이 돋보입니다.
KOSPI200 대형주 내에서 제조업 중심의 경기 민감주 사이클과 차별화된 흐름을 보인다는 점은 포트폴리오 헷지 관점에서 긍정적입니다.
단기 주가 급등을 노리기보다는 연간 1조 원 이상의 영업이익 창출 능력과 주주환원 강화를 감안한 긴 호흡의 접근이 적합한 국면입니다.
FAQ
Q1. '인조이(inZOI)'의 현재 서비스 상태와 향후 콘솔 출시 일정은 어떻게 되나요?
2025년 3월 스팀 얼리 액세스 및 8월 맥 버전 출시를 통해 글로벌 100만 장 이상의 판매를 달성했습니다. 플레이스테이션5 및 콘솔 플랫폼 정식 출시는 완성도를 극대화하기 위해 2027년 상반기로 예정되어 있습니다.
Q2. '다크앤다커 모바일' 프로젝트는 현재 어떻게 진행되고 있나요?
아이언메이스와의 라이선스 계약 해지 후 프로젝트명을 '어비스 오브 던전'으로 변경하여 일부 지역 소프트 론칭을 진행했으나, 글로벌 시장 경쟁력 재검토 끝에 최종 개발 및 출시가 취소되었습니다.
Q3. 2025년 사상 최대 매출에도 불구하고 영업이익이 소폭 감소한 이유는 무엇인가요?
연간 매출은 3조 3,266억 원으로 전년 대비 22.8% 증가했으나, 성수 신사옥 이전 대비 공동근로복지기금 816억 원 일시 출연 등 4분기 일회성 비용이 반영되면서 영업이익은 1조 544억 원으로 소폭 조정되었습니다.
Q4. 환율이 1,360원대를 유지하는 상황이 크래프톤 실적에 미치는 영향은 어떠한가요?
크래프톤은 해외 매출 비중이 90%를 초과하는 구조입니다. 원/달러 고환율 국면은 달러 결제 기반의 PC 및 모바일 매출에 긍정적인 환산 효과를 가져옵니다.
Q5. 현재 크래프톤 주가의 밸류에이션 매력도는 어느 수준인가요?
12개월 선행 PER 기준 약 12~13배 수준으로 국내외 대형 게임사 평균(18~25배) 대비 현저한 저평가 상태입니다. 3조 원대 현금성 자산과 지속적인 자사주 매입 정책이 주가 하방을 탄탄하게 지지하고 있습니다.