- 안녕하세요, 데일리 스톡입니다.
- 핵심 요약 메타 플랫폼스는 자체 대형 언어 모델인 라마 Llama 3 시리즈를 오픈소스로 전면 개방하며 폐쇄형 인공지능 생태계와의 차별화 노선을 확립했습니다.
- 이러한 전략은 기반 인공지능 인프라 비용을 공동 연구로 분산시키고, 절감된 효...
안녕하세요, 데일리 스톡입니다.
핵심 요약
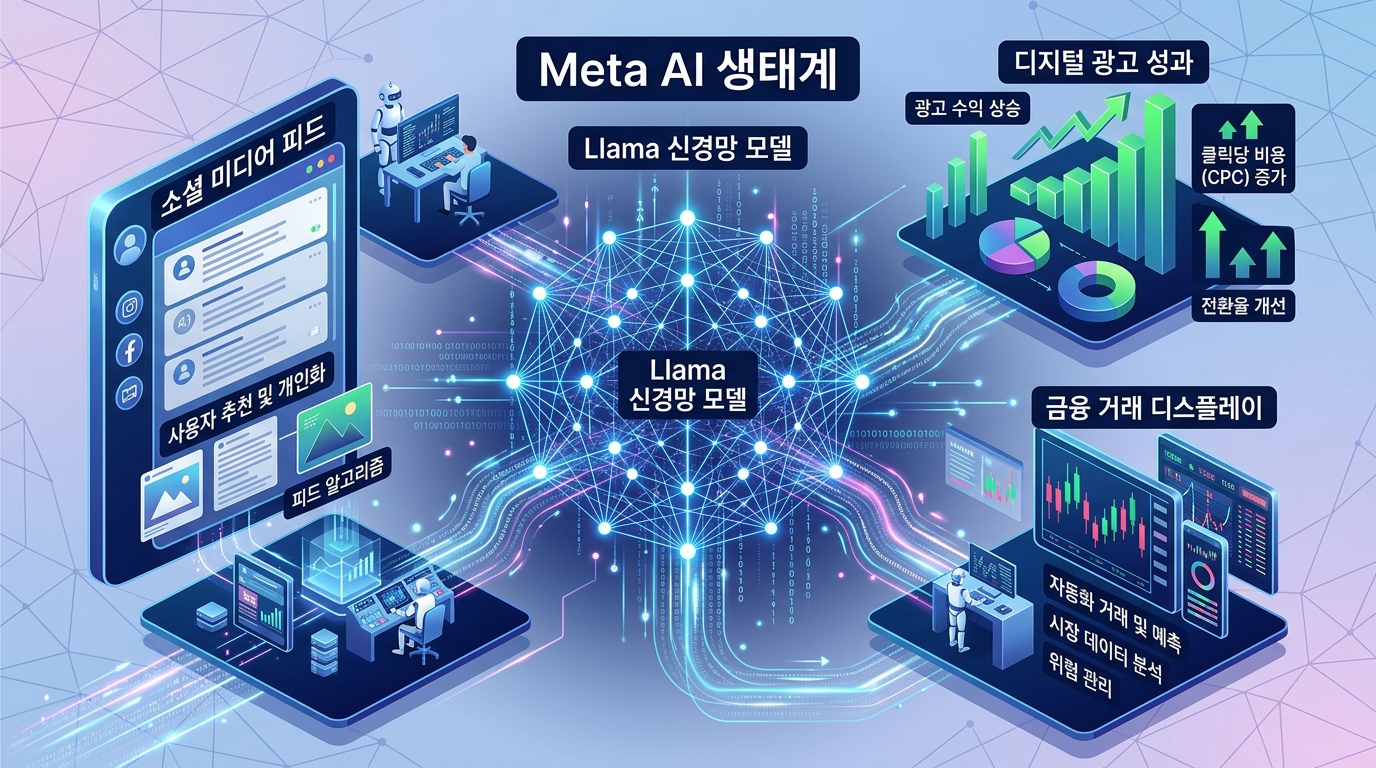
메타 플랫폼스는 자체 대형 언어 모델인 라마(Llama) 3 시리즈를 오픈소스로 전면 개방하며 폐쇄형 인공지능 생태계와의 차별화 노선을 확립했습니다.
이러한 전략은 기반 인공지능 인프라 비용을 공동 연구로 분산시키고, 절감된 효용을 디지털 광고 알고리즘 고도화에 집중 투입하는 선순환 구조를 만들어냈습니다.
이에 따라 플랫폼 광고 노출 수(Impressions)와 평균 광고 단가(Price per ad)가 동반 상승하며 인공지능 설비투자(CapEx)의 실적 회수 가능성을 수치로 입증하고 있습니다.
현재 상황 요약
최근 글로벌 금융시장은 인공지능 거대 기술 기업의 수익성 검증 국면에 진입하며 지수 전반의 변동성을 소화하고 있습니다.
2026년 9월 26일 기준 나스닥 지수는 27068.72로 마감했으며, 국내 증시의 코스피는 7080.92, 코스닥은 844.48, 원달러 환율은 1359.00원을 기록했습니다.
데일리 스톡 자체 공포탐욕지수에 따르면 나스닥 시장 심리는 현재 37(공포) 수준으로, 1주 전 30.4(공포), 1개월 전 59.6(중립), 3개월 전 50.7(중립) 대비 경계감이 짙어진 상태입니다.
코스피 공포탐욕지수는 현재 53.8(중립), 1주 전 30.6(공포), 1개월 전 55.6(중립), 3개월 전 42.7(중립)로 나타나며 상대적 방어력을 시현했습니다.
메타(META)의 주가는 2026-09-26 기준 당일 시세 미확인(최신 확인값 기준) 상태이나, 디지털 광고 업황 회복과 함께 시장의 핵심 가늠자 역할을 지속하고 있습니다.
재무 분석
메타의 재정적 견고함은 오픈소스 모델 배포가 플랫폼 광고 비즈니스의 수익성 레버리지로 직결되는 구조에서 비롯됩니다.
2025 회계연도 기준 메타의 연간 광고 매출은 1,961억 8,000만 달러로 전년 대비 22.1% 증가하며 총매출의 97% 이상을 책임졌습니다.
2026년 상반기 분기 실적에서도 광고 노출 수 증가율은 14% 내외를 기록하고, 광고당 평균 단가는 12% 상승하는 등 단가 주도형 성장이 뚜렷해졌습니다.
| 주요 지표 항목 | 2024 회계연도 | 2025 회계연도 | 2026년 2분기 기준 |
|---|---|---|---|
| 디지털 광고 매출 | 약 1,606억 달러 | 약 1,962억 달러 | 약 594억 달러 |
| 광고 노출 수(YoY) | +20% 수준 | +12% 수준 | +14% |
| 평균 광고 단가(YoY) | +6% 수준 | +9% 수준 | +12% |
| 일일 활성 사용자(DAP) | 32.4억 명 (1Q) | 34.5억 명 이상 | 36.0억 명 |
릴스(Reels)와 피드 전반에 배치된 추천 AI 엔진이 체류 시간을 견인하고, 어드밴티지 플러스(Advantage+) 등 자동화 광고 솔루션이 광고주 전환율을 대폭 개선시켰습니다.
그 결과 광고 인벤토리의 공급 확대와 경매 입찰 단가의 동반 상승이라는 복합 레버리지가 유지되고 있습니다.
밸류에이션
메타는 고강도 설비투자(CapEx) 확대에도 불구하고 강력한 잉여현금흐름(FCF) 창출 능력을 바탕으로 멀티플 정당성을 확보해 왔습니다.
경쟁 빅테크 기업들이 API 판매나 구독형 B2B 비즈니스에서 손익분기점 도달에 고전하는 반면, 메타는 자체 서비스 생태계 내부에서 즉각적인 투자 회수를 증명하고 있습니다.
다만 미국 10년물 국채금리(US10Y)의 고공행진과 달러 인덱스(DXY)의 흐름은 성장주 전반의 할인율 부담으로 작용하고 있습니다.
나스닥100 지수 대비 S&P500 성장주 군 내에서 메타는 주가수익비율(PER) 20배 중후반에서 거래되며 필라델피아 반도체지수(SOX) 소속 하드웨어 공급망에 비해 밸류에이션 하방 경직성을 나타내고 있습니다.
전문가·기관 분석
월스트리트 주요 투자기관들은 메타의 라마3 및 후속 오픈소스 모델 공개가 클라우드 독점 플랫폼들을 견제하는 효과적인 해자라고 평가합니다.
폐쇄형 AI 진영이 컴퓨팅 인프라와 라이선스 비용 회수에 쫓기는 사이, 오픈소스 표준화를 선점한 메타는 생태계 피드백을 신속히 흡수하고 있습니다.
JP모건과 모건스탠리 등은 메타의 AI 인프라 확충이 단기적으로 감가상각비 부담을 가중시키나, 광고 클릭률(CTR)과 구매 전환 효율 상승이 이를 충분히 상쇄한다고 분석합니다.
기관 수급 측면에서도 패시브 자금과 헤지펀드들이 AI 인프라 지출 사이클의 '실제적 현금 흐름 창출자'로서 메타의 비중을 전략적으로 유지하는 추세입니다.
리스크 요인
가장 주요한 리스크는 AI 인프라를 위한 연간 400억 달러 안팎에 이르는 공격적인 설비투자(CapEx)의 누적 부담입니다.
미국 10년물 국채금리가 재차 급등하거나 기대 금리 인하 경로가 후퇴할 경우 듀레이션이 긴 기술주의 멀티플 압박이 확대될 수 있습니다.
또한 유럽연합(EU)의 디지털시장법(DMA)과 인공지능법(AI Act), 그리고 각국 개인정보 보호 규제로 인한 데이터 수집 제한 조치는 타깃팅 정밀도를 훼손할 잠재적 위험입니다.
경기 둔화 국면에서 중소형 광고주들이 마케팅 예산을 삭감할 경우 광고 입찰 단가 상승세가 둔화될 가능성도 배제할 수 없습니다.
투자 관점 정리
메타는 라마3 오픈소스를 앞세워 개발자 생태계를 장악함과 동시에, 광고 비즈니스의 구조적 가격 결정력을 회복하는 양면 전략을 성공적으로 안착시켰습니다.
단순한 모형 배포 경쟁에 매몰되지 않고 기존 36억 명의 일일 활성 이용자층에 정밀하게 AI를 이식한 결과입니다.
데일리 스톡 나스닥 공포탐욕지수가 37(공포) 구간에 위치한 현재, 시장의 매크로 변동성(VIX) 확대에 따른 분할 접근 전략이 유효한 시점입니다.
향후 분기별 자본적 지출 추이와 단위당 광고 단가의 유지 여부를 면밀히 추적하며 위험 관리와 성장성 사이의 균형을 점검해야 합니다.
투자자 체크포인트 Q&A
Q1. 메타는 라마 모델을 무료 오픈소스로 공개하면서 어떻게 수익을 얻나요?
A. 모델 자체를 판매하지 않는 대신, 플랫폼 광고 시스템의 랭킹 및 머신러닝 엔진을 고도화하여 광고 전환율과 단위당 입찰 단가를 끌어올리는 방식으로 현금화합니다.
Q2. 최근 실적에서 확인된 광고 단가 추이는 어떤 의미를 갖나요?
A. 광고 노출 수 증가에 안주하지 않고 평균 광고 단가가 두 자릿수(+12%) 성장을 이어간 것은 AI 도입으로 광고주의 집행 효율이 실질적으로 개선되었음을 뜻합니다.
Q3. 대규모 CapEx 집행이 주주가치에 미치는 단기 영향은 무엇인가요?
A. 대규모 데이터센터와 칩셋 구매로 감가상각비가 증가하지만, 강력한 현금 창출력과 자사주 매입이 이를 방어하고 있어 과거 메타버스 국면과는 차별화됩니다.
Q4. 거시경제 지표 중 어떤 요소를 가장 주의 깊게 살펴야 하나요?
A. 미 10년물 국채금리(US10Y)의 변동과 달러 인덱스(DXY)의 방향성, 그리고 VIX 지수의 급등 여부가 빅테크 멀티플 산정에 직결됩니다.
Q5. 나스닥 시장 심리가 '공포(37)' 국면일 때의 대응 원칙은 무엇인가요?
A. 지수 반등에 대한 맹목적 추종을 지양하고, 실제 실적과 잉여현금흐름으로 AI 투자를 증명하는 기업군 중심의 분할 관찰이 바람직합니다.