- 안녕하세요, Daily Stock의 코스피 전문 분석 위원입니다.
- 핵심 요약 한화에어로스페이스는 루마니아와 체결한 약 1조 3,828억 원 규모의 K9 자주포 및 K10 탄약운반차 본계약을 발판 삼아 북대서양조약기구 NATO 동유럽 전선의 핵심 공급자로 도약하고 있습니...
안녕하세요, Daily Stock의 코스피 전문 분석 위원입니다.
핵심 요약
한화에어로스페이스는 루마니아와 체결한 약 1조 3,828억 원 규모의 K9 자주포 및 K10 탄약운반차 본계약을 발판 삼아 북대서양조약기구(NATO) 동유럽 전선의 핵심 공급자로 도약하고 있습니다.
2026년 9월 23일 한국 장 마감 기준 코스피 지수는 7080.92, 코스닥 지수는 844.48을 기록했으며, 원/달러 환율은 1,359.60원으로 집계되었습니다.
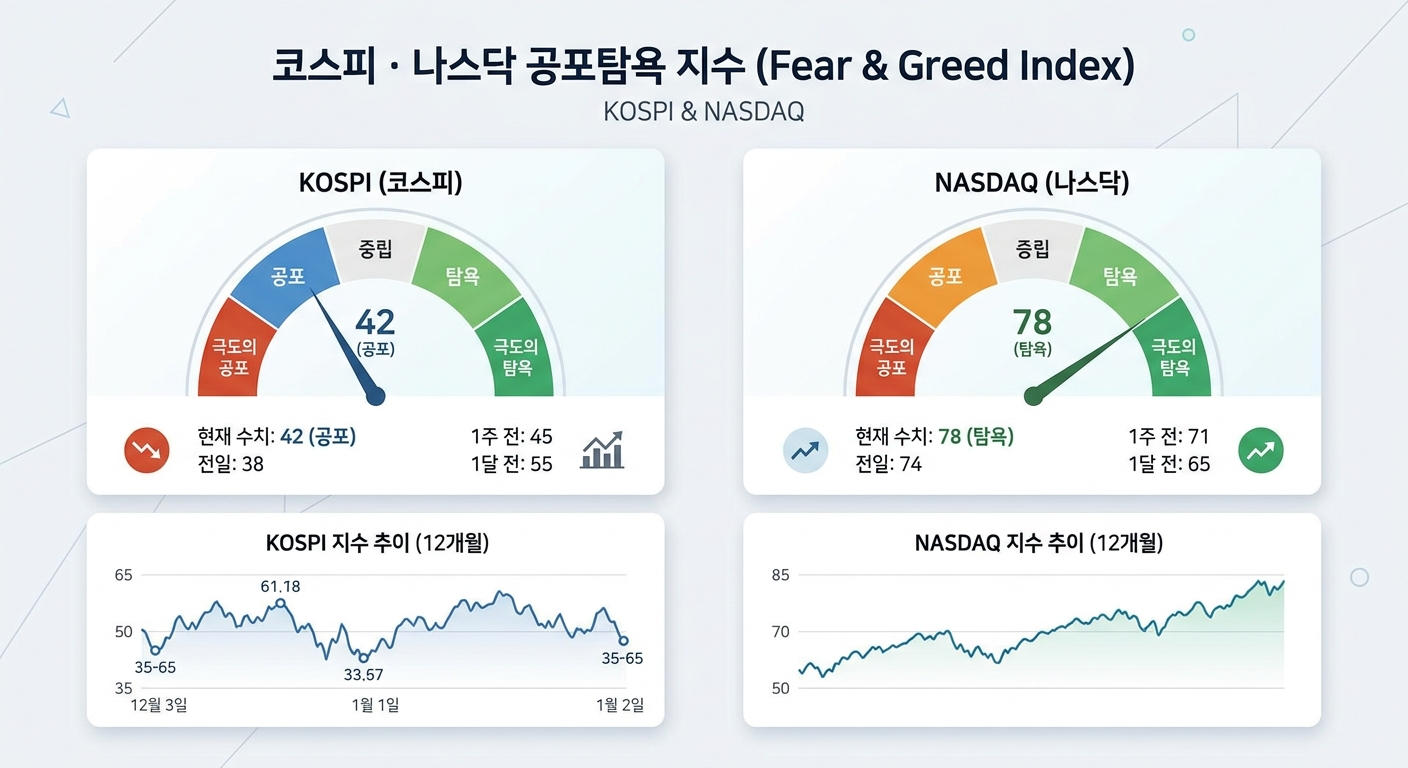
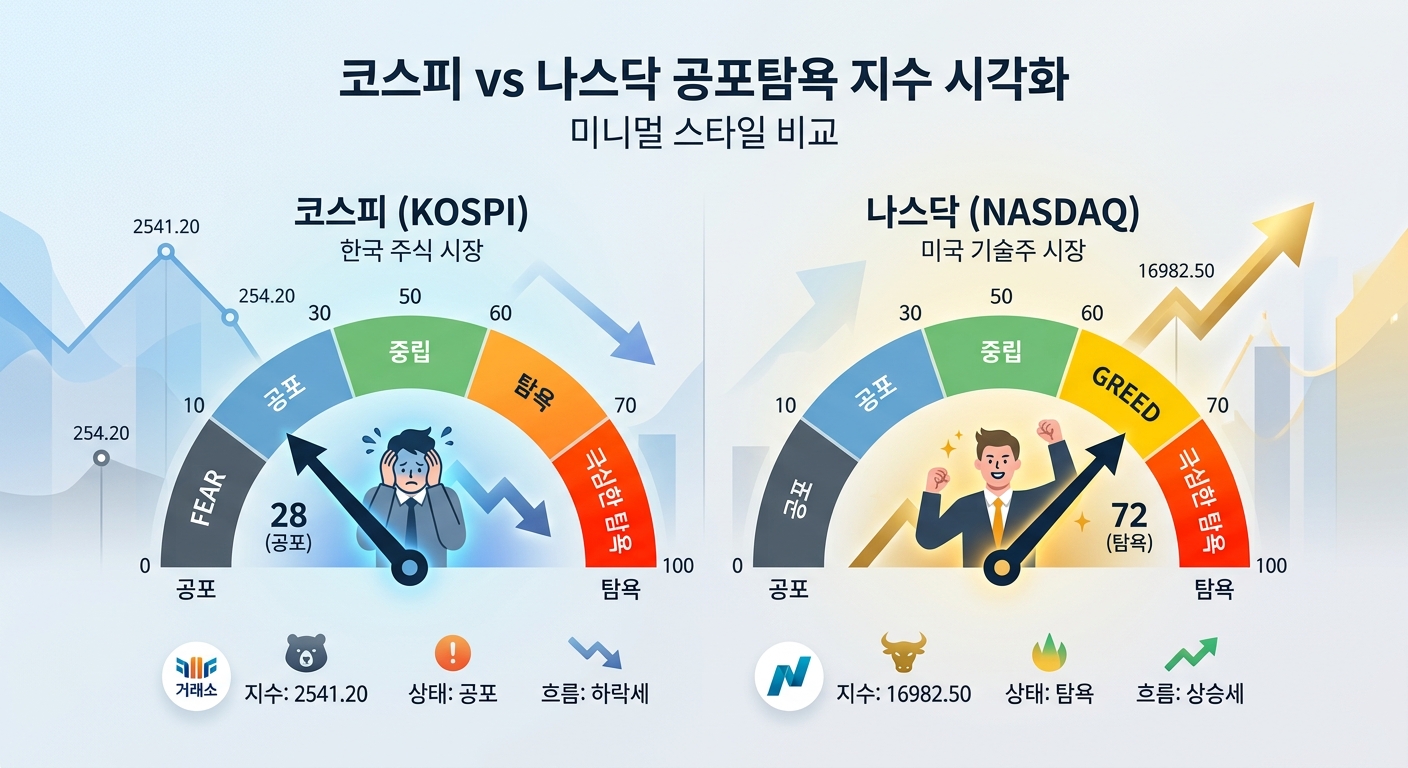
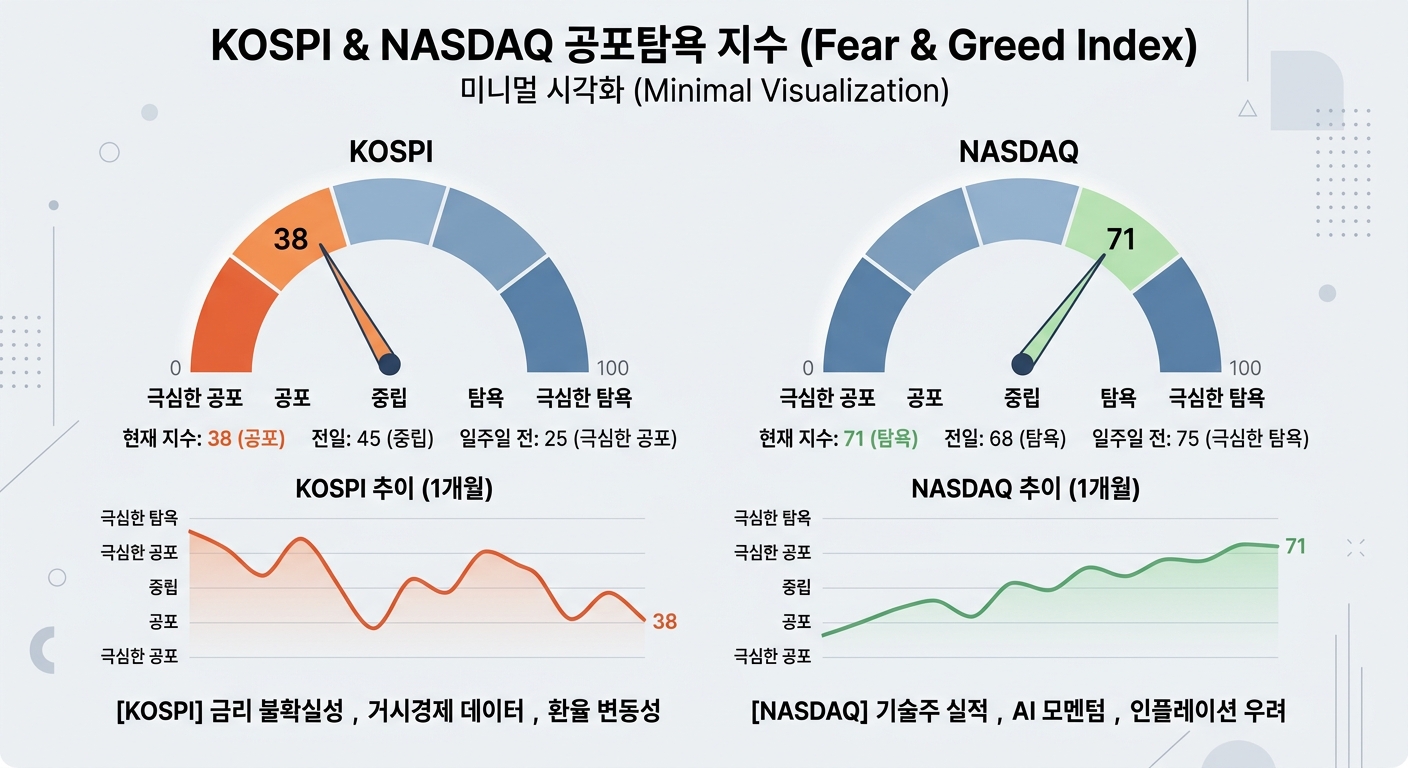
당사 공포탐욕지수에 따르면 코스피는 현재 중립(55.3)으로 1주 전 공포(29.2)에서 개선되었으나, 나스닥은 공포(35.2) 구간에 머물며 대외 변동성이 지속되고 있습니다.
지상방산 부문의 강력한 수출 인도 물량과 한화오션 등 주요 자회사의 체질 개선이 맞물려 3분기에도 견조한 외형과 이익 창출력이 부각되는 시나리오가 점쳐집니다.
현재 상황 요약
루마니아 국방부와의 계약은 K9 자주포 54문과 K10 탄약운반장갑차 36대, 부속 탄약 등을 포괄하며 루마니아의 최근 7개년 무기 도입 사업 중 최대 규모를 자랑합니다.
이로써 K9은 루마니아를 포함해 전 세계 10개국이 운용하는 지상 화력의 베스트셀러 입지를 굳혔으며, 현지 생산 거점 구축 논의도 본격화되고 있습니다.
코스피 시장 전반에서는 반도체와 자동차 대형주의 사이클 등락 속에서 방산 섹터가 독자적인 실적 가시성을 앞세워 외국인 수급을 방어하는 버팀목 역할을 수행 중입니다.
당일 한화에어로스페이스의 시세는 장 마감 기준 ‘당일 시세 미확인(최신 확인값 기준)’ 상태이나, 수주잔고 기반의 펀더멘털 신뢰도는 여전히 높게 유지되고 있습니다.
재무 분석
한화에어로스페이스는 지상방산 수출 물량 증가와 연결 편입 자회사들의 손익 정상화 덕분에 매 분기 탄탄한 현금흐름을 창출하고 있습니다.
폴란드 1·2차 계약 물량 인도와 더불어 이집트, 호주 장갑차(레드백) 파이프라인이 순차 가동되며 원가율 개선과 영업이익률 방어가 동시에 나타나는 추세입니다.
| 주요 재무 계정 (연결 기준) | 직전 동기 실적 추이 | 3분기 실적 흐름 및 추정 포인트 | 비고 및 변수 |
|---|---|---|---|
| 연결 매출액 | 고성장 기조 유지 | 6조 원 중반대 안착 가능성 | 폴란드 납품 인도 스케줄 연동 |
| 연결 영업이익 | 지상방산 견인 | 8,500억 원 안팎 체력 확보 | 고마진 수출 비중 확대 영향 |
| 지상방산 영업이익률 | 20% 중후반대 | 26~27% 내외 견조 유지 | K9·천무 해외 인도 효과 |
| 수주 잔고 | 약 31조 원 이상 | 30조 원대 중장기 물량 유지 | 루마니아·중동 후속 프로젝트 대기 |
원/달러 환율이 1,359원대의 높은 수준을 지속하고 있는 점은 해외 지상방산 매출의 원화 환산 이익을 높이는 우호적 재무 환경으로 작용합니다.
밸류에이션
한화에어로스페이스는 단순 기계·중공업 멀티플을 넘어 글로벌 방산 체인 기업들과 유사한 프리미엄 밸류에이션을 부여받고 있습니다.
KOSPI200 대표 대형주들이 글로벌 경기 둔화와 교역량 둔화 우려로 PER 10배 안팎에서 횡보하는 반면, 방산 업종은 수년간 확정된 수주잔고를 근거로 상대적 할증 거래가 이어집니다.
미국 록히드마틴이나 독일 라인메탈 등 글로벌 피어 그룹 대비 단기 납기 능력과 가성비, 현지화 패키지 제안력 측면에서 경쟁 우위를 점하고 있습니다.
다만 인적분할 이후 방산 및 우주항공 순수 사업회사로 재편되면서 주가 변동 폭이 확대된 만큼, 확정 실적 대비 PSR 및 EV/EBITDA 배수의 적정성을 주기적으로 점검할 필요가 있습니다.
전문가·기관 분석
증권가에서는 루마니아 K9 본계약 성공이 단순 1회성 수주에 그치지 않고 루마니아 보병전투장갑차(IFV) 수주전(약 4조 원 규모)으로 확장될 수 있는 가교라고 평가합니다.
외국인 기관 투자자들은 한국은행의 기준금리 동결 기조와 원화 약세 압력 속에서도 현금흐름 창출력이 입증된 방산 대형주를 순매수 포트폴리오의 방어 축으로 활용하고 있습니다.
기관 리서치는 3분기 실적에서 지상방산의 분기별 인도 물동량 변화에 따른 일시적 변동은 있을 수 있으나, 연간 단위 이익 증가 궤적은 훼손되지 않을 것으로 보고 있습니다.
스웨덴 155mm 장약 공급 계약과 이라크 천궁-II 발사대 등 지상·유도무기 다변화 역시 멀티플 상향의 근거로 지목됩니다.
리스크 요인
글로벌 지정학적 환경의 급격한 변화나 종전 협상 급물살은 일시적으로 글로벌 방산 섹터 전반의 투자심리를 냉각시킬 수 있는 요인입니다.
원/달러 환율이 거시경제 충격으로 급등락할 경우 결제 통화 기준의 파생상품 평가손익 및 마진 변동성이 노출될 수 있습니다.
또한 해외 현지 생산 공장 설립과 기술 이전 요구가 증가함에 따라 초기 설비투자(CAPEX) 집행과 고정비 부담이 수반될 가능성도 배제할 수 없습니다.
국내 수출입 금융 한도 확대 조치와 별개로 도입국의 재정 건전성 및 정책 변경 리스크도 중장기 점검 대상입니다.
투자 관점 정리
한화에어로스페이스는 글로벌 안보 위기 속에서 한국 방위산업의 공급망 역량을 가장 직접적으로 입증해 온 대표적인 핵심 자산입니다.
코스피 7000선 안착 시도 국면에서 경기 민감주 대비 뛰어난 하방 경직성과 수주 잔고 기반의 성장성을 두루 갖추고 있습니다.
단기 주가 급등에 따른 밸류에이션 부담이 발생할 때는 분할 접근을 고려하되, 3분기 분기보고서에 명시될 해외 매출 비중과 영업현금흐름을 확인하는 호흡이 요구됩니다.
중장기적으로는 루마니아 후속 수주 여부와 더불어 미국 및 중동 시장 파이프라인의 가시화가 주가 재평가의 핵심 트리거가 될 전망입니다.
투자자 체크포인트 Q&A
Q1. 루마니아 K9 수출 계약의 납품 일정은 언제부터 본격화되나요?
A1. 루마니아 국방부와의 본계약에 따르면 현지 파트너십을 통해 2027년부터 순차적인 납품 및 인도가 개시될 계획입니다.
Q2. 3분기 실적에서 눈여겨봐야 할 핵심 부문은 어디인가요?
A2. 지상방산 부문의 폴란드향 K9 및 천무 인도 수량과 함께, 자회사 한화오션의 조업 안정화 및 흑자 기조 유지 여부가 핵심입니다.
Q3. 원/달러 환율(1,359.60원) 흐름은 방산 실적에 유리한가요?
A3. 방산 수출 계약은 대다수 달러 기반으로 결제되므로 고환율 국면에서는 원화 환산 매출과 마진율이 동반 개선되는 우호적 효과를 냅니다.
Q4. 루마니아 IFV(장갑차) 수주 가능성은 어떻게 보나요?
A4. K9 자주포 및 K10과의 부품 호환성과 호주 수출로 검증된 레드백의 경쟁력이 있으나 독일 라인메탈 등과의 경합을 면밀히 지켜볼 필요가 있습니다.
Q5. Daily Stock 공포탐욕지수가 코스피 '중립(55.3)', 나스닥 '공포(35.2)'인 점은 무엇을 시사하나요?
A5. 국내 시장 심리는 극단적 공포에서 회복 중이나 미 기술주 변동성 리스크가 남아 있으므로 실적 가시성이 뚜렷한 수주형 대형주 중심의 분산 전략이 적합함을 의미합니다.