글로벌 테크 시장의 구조적 변화와 핵심 기업의 펀더멘털을 정밀 분석하는 데일리 스톡입니다.
핵심 요약
시놉시스(SNPS)는 350억 달러 규모의 엔시스(Ansys) 인수를 성공적으로 마무리하며 반도체 논리 설계부터 열·구조·전자기 물리 시뮬레이션까지 아우르는 독보적인 풀스택 플랫폼을 구축했습니다.
칩렛(Chiplet)과 2.5D/3D 첨단 패키징이 AI 가속기의 필수 공정으로 자리 잡으면서, 기존 전자설계자동화(EDA)와 물리학 해석 툴의 융합은 대체 불가능한 진입장벽을 형성하고 있습니다.
빅테크 기업들의 자체 AI 반도체(ASIC) 개발 열풍과 연구개발(R&D) 지출 확대는 장기적인 수혜 요인이지만, 미 국채 10년물 금리 변동성과 높은 밸류에이션 부담은 주가 멀티플의 주요 시험대가 되고 있습니다.
현재 상황 요약
글로벌 반도체 설계 소프트웨어 1위 기업인 시놉시스는 엔시스 합병 완료를 기점으로 약 310억 달러 규모로 확장된 잠재시장(TAM) 공략을 본격화하고 있습니다.
AI 반도체가 고성능화될수록 미세공정 한계를 극복하기 위해 다중 다이(Multi-die) 구조가 필수화되며, 발열과 전력 무결성 문제를 해결하는 물리 시뮬레이션의 중요성이 급격히 부각되었습니다.
경쟁사인 케이던스(CDNS)와의 양강 구도 속에서, 시놉시스는 엔시스의 유체·열 해석 역량을 자사 'Synopsys.ai' 솔루션에 결합해 독점적 지배력을 더욱 공고히 다지고 있습니다.
구글, 아마존, 메타 등 자체 AI 칩을 설계하는 CSP(클라우드 서비스 제공업체)들 역시 시놉시스의 툴체인 의존도를 낮추기 어려운 구조에 직면해 있습니다.
2026년 9월 18일 장중 기준(잠정) 시장 지표를 살펴보면, 코스피는 6715.41, 코스닥은 822.18, 원/달러 환율은 1381.00원을 기록하고 있습니다.
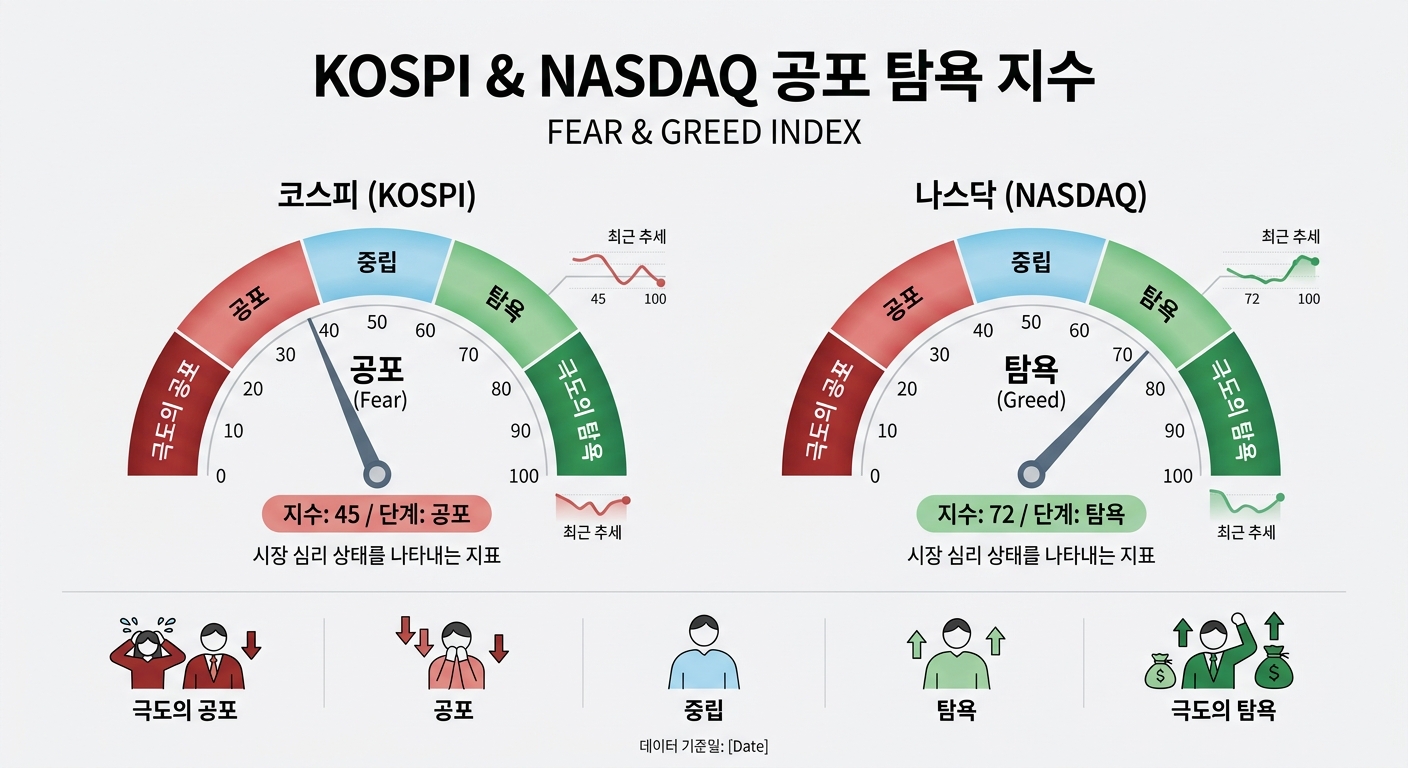
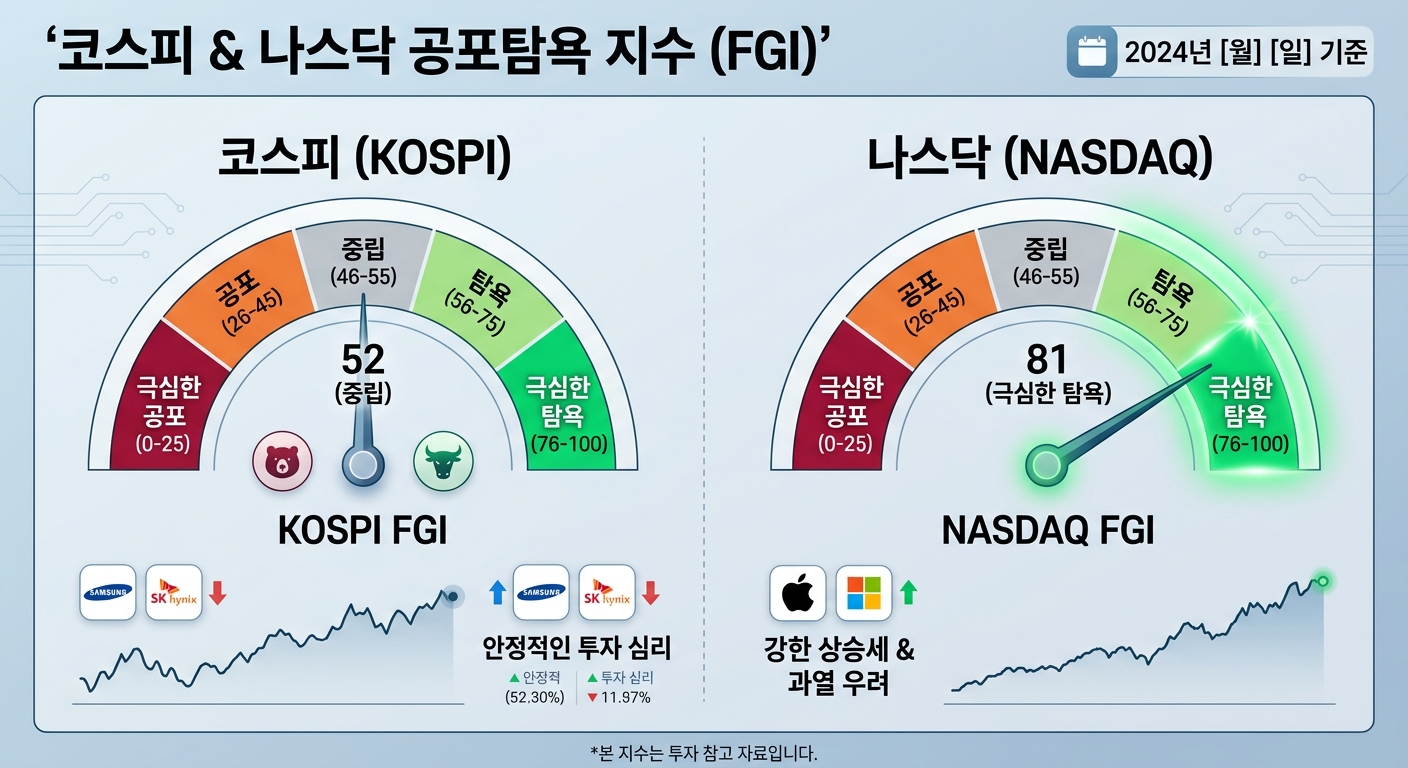
나스닥 시장 지수는 혼조세를 보이는 가운데, 투자 심리를 대변하는 Daily Stock 자체 공포탐욕지수는 나스닥이 현재 공포(28.7)로 1주 전 공포(32.2), 1개월 전 중립(59.1), 3개월 전 탐욕(63.8) 대비 심리가 크게 위축된 상태입니다.
코스피 공포탐욕지수 역시 현재 공포(30.6)를 기록하며 1주 전 중립(42.5), 1개월 전 중립(52.1), 3개월 전 중립(40.2) 대비 위험자산 회피 성향이 뚜렷해졌습니다.
시놉시스(SNPS)의 당일 주가 데이터는 당일 시세 미확인(최신 확인값 기준) 상태이나, 필라델피아 반도체 지수(SOX) 전반의 매크로 민감도와 연동되며 변동성을 나타내고 있습니다.
재무 분석
시놉시스의 재무 구조는 엔시스 합병 효과로 외형 성장이 가속화되는 국면에 진입했습니다.
통합 법인의 연간 매출은 90억 달러를 상회하는 수준으로 도약했으며, 매출의 80% 이상이 장기 계약 기반의 반복 매출(Recurring Revenue)로 구성되어 경기 방어력이 뛰어납니다.
엔시스 인수로 발행된 신주와 차입금에 따른 금융 비용이 발생하고 있으나, 40% 안팎의 견고한 Non-GAAP 영업이익률을 유지하며 현금 창출력을 입증하고 있습니다.
안정적인 수주잔고(Backlog)는 향후 2~3년간의 실적 가시성을 뒷받침하는 핵심 버팀목입니다.
| 재무 지표 구분 | 시놉시스(SNPS) 주요 지표 | 비고 및 분석 관점 |
|---|---|---|
| 통합 연간 매출 규모 | 약 95억 ~ 98억 달러 수준 | 엔시스 인수 결합 효과 반영 |
| Non-GAAP 영업이익률 | 약 39% ~ 41% 수준 | 고마진 소프트웨어 라이선스 기반 |
| 수주잔고(Backlog) | 80억 달러 이상 | 다년 계약 기반의 안정적 반복 매출 |
| 핵심 성장 동력 | AI 반도체 EDA 및 시스템 시뮬레이션 | 칩렛 및 첨단 3D 패키징 수주 확대 |
| 당일 주가 | 당일 시세 미확인(최신 확인값 기준) | 2026-09-18 장중 기준(잠정) |
빅테크의 천문학적인 AI CapEx 투자가 지속되는 한 소프트웨어 R&D 라이선스 수요는 견고할 것으로 전망됩니다.
다만 단기적으로는 인수 합병에 수반된 무형자산 상각비와 조직 통합 비용이 GAAP 기준 순이익에 미치는 영향을 점검할 필요가 있습니다.
밸류에이션
시놉시스는 전통적인 팹리스나 파운드리 하드웨어 기업과 달리 30배 후반에서 40배 초반의 높은 선행 주가수익비율(Forward P/E)을 부여받아 왔습니다.
이는 시설 투자 부담이 극도로 적은 자산 경량화(Asset-light) 모델과 높은 소프트웨어 해자 덕분입니다.
그러나 미 10년물 국채 금리(US10Y)의 고공행진과 달러 인덱스(DXY) 강세 환경에서는 고멀티플 기술주에 대한 할인율 압박이 상존합니다.
케이던스(CDNS)와의 밸류에이션 격차는 사업 포트폴리오의 통합 완성도와 향후 크로스셀링(교차 판매) 성과에 따라 재평가될 가능성이 높습니다.
나스닥100 지수 대비해서도 프리미엄을 받고 있는 만큼, 향후 분기별 주당순이익(EPS) 성장률이 15% 이상을 꾸준히 상회해야 현재의 밸류에이션 정당성이 유지될 수 있습니다.
변동성 지수(VIX)가 급등하는 매크로 충격 국면에서는 단기 밸류에이션 디레이팅 위험을 염두에 둘 필요가 있습니다.
전문가·기관 분석
월가 주요 투자기관들은 엔시스 합병 완료 이후 시놉시스의 시장 지배력이 사실상 '반도체 생태계의 슈퍼 을' 위치를 굳혔다고 평가합니다.
벤치마크(Benchmark) 등 글로벌 IB들은 엔비디아뿐 아니라 맞춤형 가속기를 설계하는 클라우드 기업들이 EDA 소프트웨어 없이는 단 하나의 칩도 제작할 수 없다는 점을 강조합니다.
반도체 전문 리서치 기관 세미애널리시스(SemiAnalysis) 역시 7나노 이하 첨단 노드와 3D IC 시장에서 시놉시스의 툴체인 락인(Lock-in) 효과가 이전보다 훨씬 강력해졌다고 분석했습니다.
엔지니어들이 수십 년간 익혀온 툴 환경을 전환하는 것은 수천억 원의 전환 비용을 유발하기 때문입니다.
반면 일부 신용평가기관은 엔시스 인수 과정에서 조달한 부채 상환 속도와 통합 과정에서의 인재 유출 여부를 중점 모니터링 요소로 지목하고 있습니다.
양사의 제품 포트폴리오가 단일 플랫폼으로 매끄럽게 통합되는 시점까지는 분기별 시너지 수치를 보수적으로 검증해야 한다는 시각도 존재합니다.
리스크 요인
가장 주요한 리스크는 하이퍼스케일러들의 AI 인프라 투자(CapEx) 속도 조절 가능성입니다.
빅테크의 AI 수익화(Monetization)가 시장 기대보다 지연될 경우, 신규 칩 테이프아웃(Tape-out) 프로젝트의 일정이 순연되거나 R&D 예산이 긴축될 수 있습니다.
미국과 중국 간의 지정학적 갈등 및 대중국 반도체 수출 통제 강화도 잠재적 위협 요인입니다.
시놉시스는 중국 시장 승인을 얻으며 합병을 완료했으나, 차세대 고성능 EDA 소프트웨어에 대한 규제가 추가로 격화될 경우 중화권 라이선스 매출 타격이 불가피합니다.
또한 고금리 장기화에 따른 멀티플 축소 위험과 케이던스와의 공격적인 가격 경쟁도 마진율 훼손 요인으로 작용할 수 있습니다.
거대 규모의 결합인 만큼 양사 소프트웨어 간 호환성 문제나 조직 문화 통합 지연에 따른 생산성 저하 가능성도 배제할 수 없습니다.
투자 관점 정리
시놉시스는 AI 혁명의 최종 승자가 누가 되든 설계 단계에서 필연적으로 통행세를 거두는 핵심 인프라 기업입니다.
엔시스 인수를 통해 완성한 '실리콘 투 시스템(Silicon to Systems)' 로드맵은 AI 하드웨어의 물리적 병목을 해결할 유일무이한 대안으로 꼽힙니다.
다만 현재 매크로 시장은 나스닥 공포탐욕지수가 28.7을 가리킬 만큼 투자 심리가 경직되어 있어, 고P/E 성장주에 대한 단기 변동성이 확대될 수 있습니다.
단기 모멘텀 베팅보다는 AI 반도체 커스텀 칩 개발 추세와 분기별 잉여현금흐름(FCF) 추이를 확인하며 분할 접근하는 전략이 합리적 시나리오로 제시됩니다.
데일리 스톡과 묻고 답하다
Q1. 시놉시스가 엔시스를 인수한 핵심 이유는 무엇인가요?
A1. AI 반도체가 고도화되면서 칩 내부의 전기적 신호뿐 아니라 발열, 진동, 전자파 간섭 등 물리적 한계를 시뮬레이션해야만 칩이 정상 작동하기 때문입니다. 기존 EDA에 엔시스의 물리학 해석 능력을 결합해 원스톱 설계를 제공하기 위함입니다.
Q2. 케이던스(CDNS) 대비 시놉시스(SNPS)의 차별화 강점은 무엇인가요?
A2. 시놉시스는 논리 합성(Logic Synthesis)과 타이밍 검증 분야에서 절대적인 점유율을 보유하고 있으며, 이번 인수로 다중 물리 시뮬레이션 부문에서 독보적 우위를 선점했습니다.
Q3. 빅테크의 AI 칩 내재화(ASIC 개발)가 시놉시스에 어떤 영향을 주나요?
A3. 구글 TPU, 아마존 트레니움, 메타 MTIA 등 자체 칩 개발 프로젝트가 늘어날수록 소프트웨어 라이선스 구매 고객이 파운드리와 팹리스를 넘어 빅테크 전체로 확장되어 구조적 수혜를 입습니다.
Q4. 중국 규제 당국의 조건부 승인에 따른 부작용은 없나요?
A4. 중국 시장 규제 당국(SAMR)의 승인을 받으며 완료되었으나, 미국 상무부의 대중국 수출 통제와 맞물려 특정 기능 제공이 제한되는 등 지정학적 컴플라이언스 비용이 지속 발생하고 있습니다.
Q5. 현재 시장 환경에서 시놉시스 투자 시 가장 주의 깊게 볼 지표는 무엇인가요?
A5. 미 10년물 국채 금리 추이와 함께 마이크로소프트, 구글, 메타 등 빅테크 4사의 분기별 CapEx 가이던스 변화, 그리고 수주잔고의 지속 증가 여부를 확인해야 합니다.