안녕하세요, Daily Stock입니다.
01핵심 요약
2026년 11월 19일 마감 기준 코스피 지수는 5,106.13, 원/달러 환율은 1,329.70원을 기록했습니다.
Daily Stock 공포탐욕지수에 따르면 코스피는 현재 '극도의 공포(13.5)' 구간으로, 1주 전 공포(22.0) 및 1개월 전 극도의 공포(8.9)에 이어 지수 변동성 속 극심한 경계 심리가 지속되고 있습니다.
반면 나스닥 공포탐욕지수는 현재 '공포(24.6)'로 1주 전 중립(40.3)에서 낮아졌으나 전반적인 위험자산 선호 심리는 위축된 양상입니다.
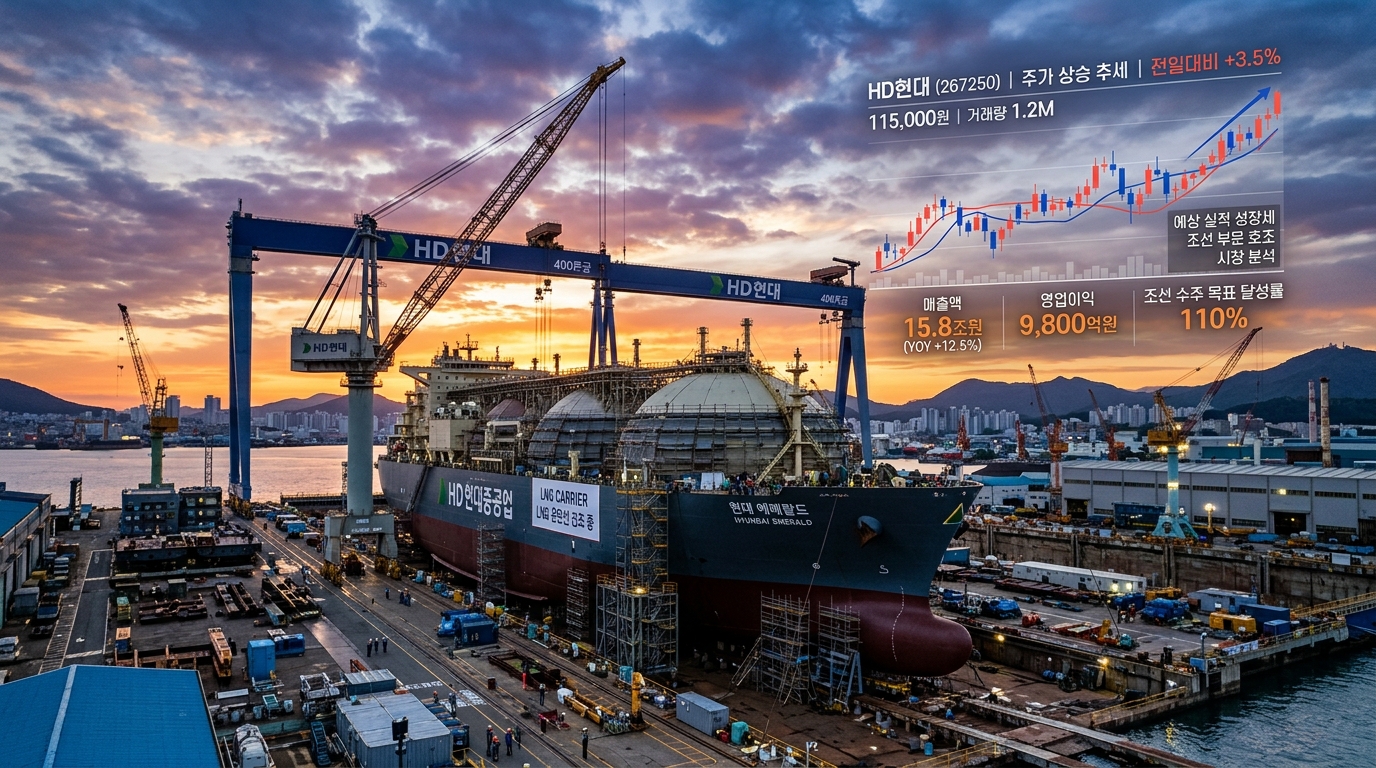
HD현대중공업은 과거 2022~2023년 수주한 고선가 액화천연가스(LNG) 운반선 및 초대형 가스선(VLGC/VLAC)의 건조와 인도가 본격화되면서 실적 개선 궤도에 안착하고 있습니다.
당일 종가 기준 시세는 장마감 시점 '당일 시세 미확인(최신 확인값 기준)'이나, 선가 상승분이 온전히 반영되는 구조적 턴어라운드가 확인되고 있습니다.
02현재 상황 요약
국내 조선업계는 카타르 2차 프로젝트 물량과 친환경 고부가가치 선종을 중심으로 독(Dock) 잔고를 2028~2029년까지 3년 이상 확보한 상태입니다.
특히 HD현대중공업은 2026년 11월 초 아프리카 소재 선사로부터 LNG 운반선 2척(6,629억 원) 및 초대형 암모니아 운반선(VLAC) 4척(6,301억 원)을 연달아 수주하며 연간 수주 목표 달성을 목전에 두고 있습니다.
선박 건조 사이클의 특성상 수주 2~3년 뒤 매출로 전환되는 헤비테일(Heavy-tail) 구조에 따라, 과거 저선가 물량이 완전히 소진되고 척당 2억 6,000만 달러 안팎의 고선가 LNG선 건조 비중이 급증하고 있습니다.
코스피 대형주 내에서도 반도체와 2차전지가 글로벌 매크로 불확실성에 노출된 가운데 조선업은 확정된 수주잔고를 기반으로 실적 가시성이 돋보이는 섹터로 꼽힙니다.
03재무 분석
HD현대중공업의 연간 매출액은 2024년 14조 4,860억 원에서 2025년 17조 5,806억 원으로 가파르게 성장했습니다.
영업이익 역시 2024년 7,052억 원 수준에서 2025년 2조 375억 원으로 세 자릿수 증가율을 기록하며 턴어라운드를 입증했습니다.
2026년에는 연간 연결 매출액 약 24조 원대 중반, 연간 영업이익 3조 6,000억~3조 8,000억 원대 진입이 유력하게 전망되고 있습니다.
| 구분 | 2024년 (연간) | 2025년 (연간) | 2026년 추정치 (F) | 2027년 추정치 (F) |
|---|---|---|---|---|
| 매출액 (조 원) | 14.49 | 17.58 | 24.34 ~ 24.60 | 27.98 |
| 영업이익 (조 원) | 0.71 | 2.04 | 3.63 ~ 3.85 | 4.94 |
| 영업이익률 (OPM) | 4.9% | 11.6% | 14.9% ~ 15.7% | 17.6% |
| 당기순이익 (조 원) | 0.62 | 1.42 | 2.82 ~ 2.95 | 3.86 |
선박 인도 공정이 중후반 단계로 접어들며 상선 부문 영업이익률이 15% 수준에 안착하고 있고, 자체 개발한 친환경 힘센(HiMSEN) 엔진과 해양 플랜트 프로젝트(Trion, RUYA 등)의 수익성도 동시에 확대되고 있습니다.
04밸류에이션
현재 HD현대중공업은 견고한 실적 호전세에도 불구하고 환율 변동과 거시경제 변수에 따라 12개월 선행 주가순자산비율(PBR) 3.5~4.0배 수준에서 거래되고 있습니다.
이는 글로벌 1위 야드 프리미엄과 독보적인 가스선 엔진 내재화 경쟁력이 반영된 수치입니다.
다만 중국 후동중화(Hudong-Zhonghua) 등 중화권 조선소들의 건조 능력 확장과 LNG선 선가 상승 탄력 둔화 우려로 단기 멀티플 상단이 제약받는 양상입니다.
코스피 200 내 타 대형 제조주 대비 자기자본이익률(ROE)이 20%대를 상회할 것으로 전망되어 밸류에이션 하방 지지력은 높게 유지되고 있습니다.
05전문가·기관 분석
증권가에서는 2026년 3분기 하계휴가 및 조업일수 감소, 일시적 원/달러 환율 변동으로 분기 이익이 소폭 둔화되었으나 이는 계절적 요인에 불과하다고 평가합니다.
국내 주요 리서치센터는 상선 수주 잔고 내 고선가 선박 매출 비중이 2027년 말까지 지속적으로 상승할 것이라며 '매수' 의견과 목표주가 50만 원~53만 원선을 유지하고 있습니다.
외국인 및 기관 수급의 경우 선물·현물 연계 매매를 통해 지수 급락에 따른 차익 실현 물량이 출회되었으나, 실적 모멘텀이 뚜렷한 조선주에 대한 비중 확대 기조는 여전히 유효합니다.
전문가들은 상선 건조 외에도 북미 AI 데이터센터 발전설비 공급 등 육상 발전용 엔진 분야로의 사업 다각화가 중장기 멀티플 재평가 요인이 될 것으로 진단합니다.
06리스크 요인
가장 직접적인 거시 리스크는 원/달러 환율의 급등락입니다.
원/달러 환율이 1,320원대 아래로 급격히 하향 이탈할 경우 수출 선박의 원화 환산 매출 및 영업마진이 축소될 수 있습니다.
또한 한국은행의 기준금리 동결 또는 통화정책 변화 속에서 글로벌 물동량 둔화가 장기화될 경우 신조선가 지수의 추가 상승 동력이 둔화될 가능성이 존재합니다.
노사 임금협상에 따른 일회성 충당금 인식과 후판 유통가 등 원자재 가격 변동성 역시 분기별 실적 편차를 야기하는 요인입니다.
중국 조선사들의 캐파 증설과 저가 수주 공세가 탱커와 컨테이너선을 넘어 LNG선 시장으로 일부 침투하고 있는 점도 지속적인 모니터링이 필요합니다.
07투자 관점 정리
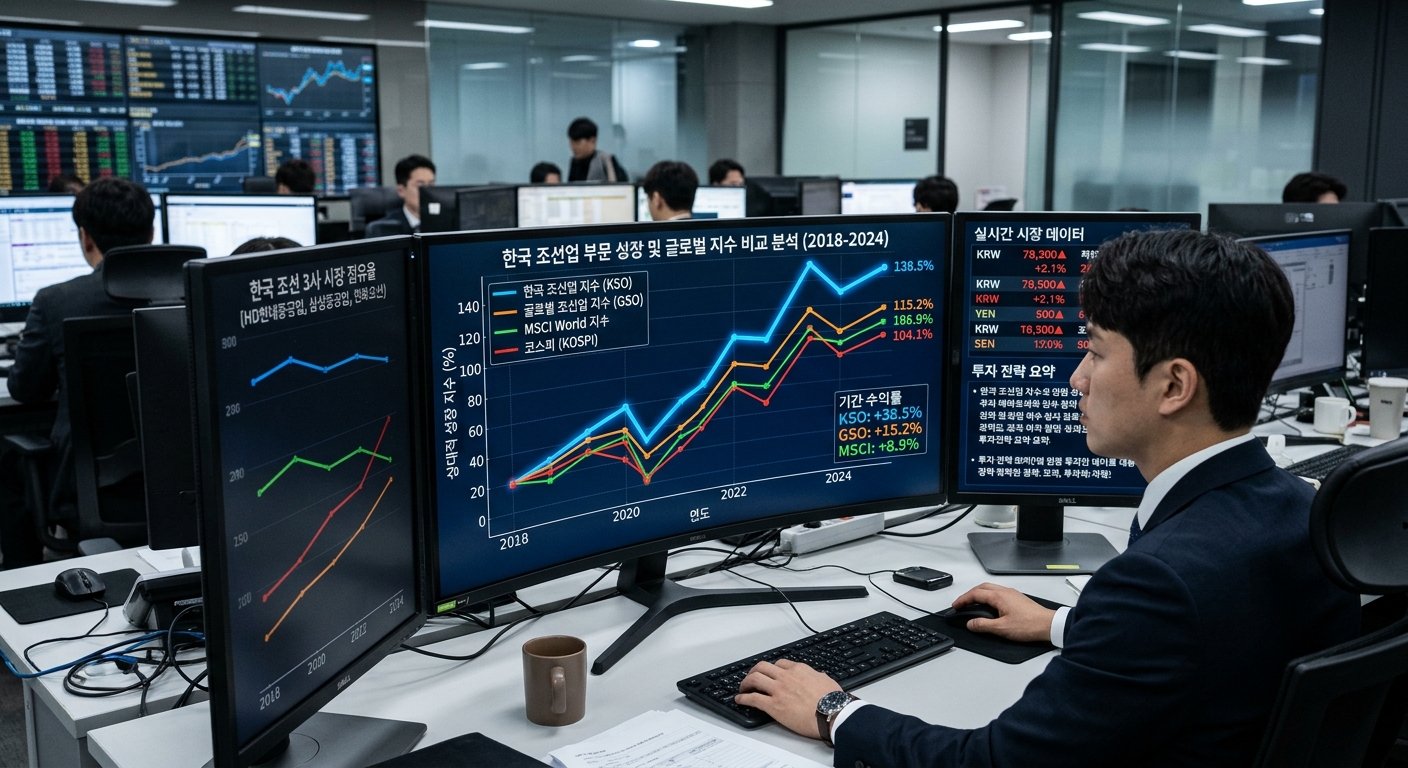
HD현대중공업은 2022년 이후 이어진 신조선가 랠리의 수혜를 가장 온전히 실적으로 전환하고 있는 조선 대형주입니다.
2026년 연간 영업이익 3조 원대 안착과 2027년 고선가 매출 비중 극대화는 단순 턴어라운드를 넘어 구조적 호황 국면을 대변합니다.
현재 코스피 공포탐욕지수가 13.5로 '극도의 공포' 구간에 머물러 있는 만큼, 매크로 변동성에 따른 단기 주가 조정 시기를 분할 접근 기회로 활용하는 시나리오가 유효합니다.
다만 환율 궤적과 선가 지수 피크아웃 여부를 지속적으로 추적하며 보수적인 비중 관리가 병행되어야 합니다.
08데일리 스톡과 묻고 답하다
Q1. 고선가 LNG선 인도가 실적에 미치는 구체적 영향은 무엇인가요?
A1. 조선업은 수주 시점 계약 선가가 선박 건조 2~3년 뒤 매출로 잡히는 구조입니다. 2022~2023년 크게 상승한 선가의 LNG선들이 본격 인도되면서 원가율이 대폭 낮아져 영업이익률이 15% 안팎으로 급상승하게 됩니다.
Q2. 원/달러 환율이 1,329.70원 수준인데 조선사에 유리한가요?
A2. 통상 조선사는 달러로 수주 대금을 받기 때문에 고환율 유지 시 원화 환산 이익이 극대화됩니다. 다만 최근처럼 환율이 단기 급락할 경우 환차손 및 공사손실충당금 변동 요인이 발생할 수 있어 환 헤지 전략이 중요합니다.
Q3. 중국 조선사의 LNG선 시장 진입이 한국 조선업에 위협이 되나요?
A3. 중국 야드가 점유율을 일부 확대하고 있으나 화물창 제작 기술력과 엔진 신뢰도, 납기 준수 능력에서는 여전히 국내 대형 조선사가 절대적 우위를 점하고 있습니다.
Q4. 힘센엔진(HiMSEN)의 데이터센터 발전기 수주는 왜 중요한가요?
A4. 전통적인 선박 추진용 엔진을 넘어 북미 인공지능(AI) 데이터센터 등 육상 분산 전력원 시장으로 판로를 넓혀 조선 시황 사이클에 덜 흔들리는 안정적 고마진 캐시카우를 구축하기 때문입니다.
Q5. 코스피 공포탐욕지수 '극도의 공포' 상황에서 어떻게 대응해야 하나요?
A5. 지수 전체가 심리적 위축과 변동성에 노출되어 있을 때는 실적 가시성이 검증된 확정 잔고 보유 기업을 선별하고, 몰빵 매수보다는 분할 매수 관점에서 단계별 리밸런싱을 취하는 것이 바람직합니다.