안녕하세요, 데일리 스톡(Daily Stock) 전문 작가입니다.
01핵심 요약
크라우드스트라이크(CRWD)는 2024년 대규모 시스템 중단(Outage) 사태 이후 고객 이탈 우려를 딛고, 견고한 총 계약 갱신율(Gross Retention Rate) 97%대를 방어하며 차세대 XDR(Extended Detection and Response) 시장에서 플랫폼 통합력을 입증하고 있습니다.
고객 지원 패키지(Customer Commitment Package)와 유연 과금 모델인 '팔콘 플렉스(Falcon Flex)'를 전면에 내세워 단기 해지 리스크를 차단하고, 고객당 모듈 채택 수 확대를 이끌어내는 전략이 주효했다는 평가를 받습니다.
미국 10년물 국채금리(US10Y) 변동성과 달러 인덱스(DXY)의 완만한 등락 속에서, 사이버보안 소프트웨어 섹터의 고멀티플은 잔여 계약 가치(RPO)의 질과 지속 가능한 잉여현금흐름(FCF) 창출력에 의해 차별화되고 있습니다.
현재 데일리 스톡 시장 심리 지표는 나스닥 공포탐욕지수가 38.6(공포)을 가리키고 있어, 실적 가시성과 플랫폼 락인 효과를 겸비한 우량 테크주를 선별하려는 방어적 성향이 상존합니다.
02현재 상황 요약
글로벌 엔드포인트 보안 1위 기업 크라우드스트라이크는 장애 사태 이후 우려되었던 고객 대규모 이탈(Churn)을 성공적으로 제어했습니다.
핵심 지표인 연간 반복 매출(ARR)은 최신 회계분기(FY2027 2분기) 기준 58억 4,000만 달러를 돌파하며 전년 동기 대비 25% 성장했고, 분기 순신규 ARR(Net New ARR)은 3억 3,300만 달러로 역대 최대치를 경신했습니다.
팔콘 플렉스(Falcon Flex) 계정 ARR은 22억 9,000만 달러를 웃돌며 전년 대비 100% 이상 급증해, 단일 에이전트 기반 차세대 XDR 및 AI 보안(Charlotte AI) 도입의 핵심 통로 역할을 수행하고 있습니다.
2026-11-14 기준 크라우드스트라이크의 주가는 '당일 시세 미확인(최신 확인값 기준)'이나, 2026년 여름 단행된 1:4 주식 분할 이후 220달러 중반대 안팎에서 형성되며 사태 이전 고점 멀티플을 일정 부분 회복한 양상을 보입니다.
당일 글로벌 매크로 환경은 나스닥 지수가 25136.27로 마감하고, 원/달러 환율은 1339.00원을 기록하는 가운데 미 국채금리 향방에 따른 기술주 멀티플 재평가가 이어지고 있습니다.
코스피는 5290.53, 코스닥은 699.66으로 마감했으며, Daily Stock 자체 공포탐욕지수에서 나스닥은 현재 공포(38.6), 1주 전 공포(24.4), 1개월 전 중립(45.6), 3개월 전 공포(24.5)를 나타냅니다.
코스피 공포탐욕지수는 현재 극도의 공포(19.3), 1주 전 극도의 공포(15.9), 1개월 전 극도의 공포(6.6), 3개월 전 중립(54.8)으로, 시장 전반의 위험자산 선호가 둔화된 상태입니다.
03재무 분석
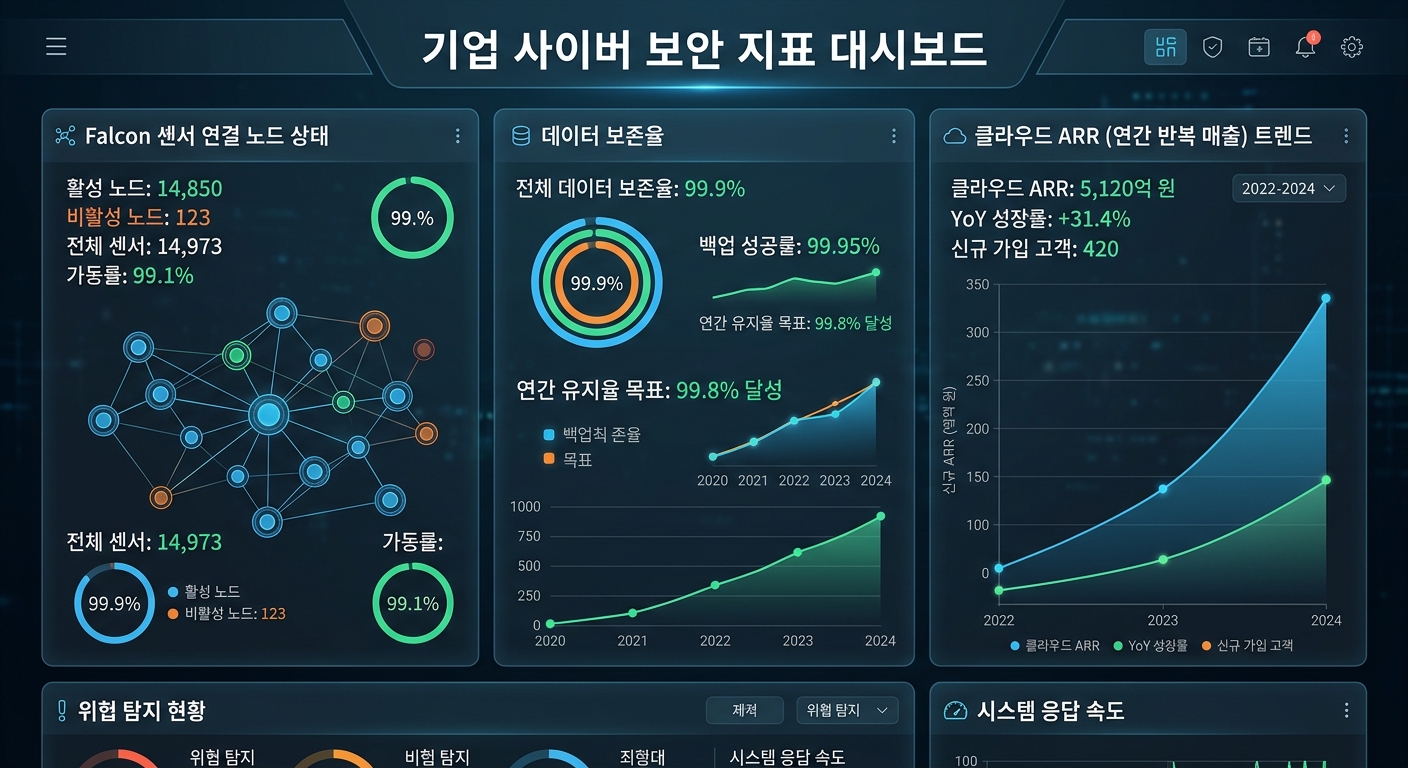
크라우드스트라이크의 재무적 회복력은 총 마진율 방어와 잔여 계약 가치(RPO)의 가파른 확대에서 확인됩니다.
최신 분기 기준 구독 부문 매출은 전년 동기 대비 27% 늘어난 14억 달러를 기록했으며, 비일반회계기준(Non-GAAP) 구독 매출총이익률은 81%로 견고한 수익성을 유지했습니다.
| 주요 재무 및 지표 항목 | FY2026 2분기 | FY2027 2분기 (최신 실적) | 전년 대비 변동률(YoY) |
|---|---|---|---|
| 총 매출액 (Revenue) | 11.7억 달러 | 14.7억 달러 | +26.0% |
| 총 연간 반복 매출 (ARR) | 46.7억 달러 | 58.4억 달러 | +25.0% |
| 분기 순신규 ARR (Net New ARR) | 2.21억 달러 | 3.33억 달러 | +50.7% |
| 총 계약 갱신율 (Gross Retention) | ~97.0% | 97.0%+ (순증) | 유지 및 소폭 개선 |
| 순매출 유지율 (Dollar-based NRR) | 112% 수준 | 115% 수준 | +3%p QoQ 개선 |
| 팔콘 플렉스 (Falcon Flex) ARR | 11.4억 달러 | 22.9억 달러 | +101.0% |
| 총 잔여 이행의무 (Total RPO) | 84.0억 달러 | 107.0억 달러 | +27.4% |
| 12개월 내 인식 예정 RPO (cRPO) | 39.0억 달러 | 49.0억 달러 | +25.6% |
회사는 장애 사태 이후 고객 보상 프로그램으로 단기 가격 할인 및 모듈 크레딧을 제공했으나, 총 갱신율이 97% 아래로 떨어지지 않으며 고객 이탈을 통제했습니다.
영업활동현금흐름(OCF)은 분기 기준 5억 9,000만 달러 안팎을 달성하며 Rule of 40(매출 성장률+FCF 마진율)을 50% 이상 상회하는 Rule of 50 진입 궤도를 나타내고 있습니다.
04밸류에이션
크라우드스트라이크는 나스닥100 내 클라우드 SaaS 및 사이버보안 피어 그룹 대비 여전히 프리미엄 밸류에이션을 부여받고 있습니다.
선행 12개월 매출액 대비 기업가치(Forward EV/Sales)는 14~16배 수준으로, 마이크로소프트(MSFT) 등 빅테크나 팔로알토 네트웍스(PANW), 센티넬원(S) 대비 높은 멀티플을 형성하고 있습니다.
이 같은 프리미엄은 미 10년물 국채금리(US10Y)의 민감도와 직결되어 있으며, 금리 밴드가 4%대 초반에서 안정화될 경우 멀티플 방어가 용이하지만 금리 반등 시 밸류에이션 압박이 발생할 수 있습니다.
변동성 지수(VIX)가 급등하거나 달러 인덱스(DXY)가 강세를 보일 때 글로벌 IT 지출 승인 지연이 우려될 수 있으나, cRPO 49억 달러가 하방 안전판 역할을 하고 있습니다.
나스닥100 지수가 사상 최고치 권역에 위치함에도 투자자 심리가 공포(38.6)에 머물러 있는 것은 성장주에 대한 실적 기대치와 밸류에이션 간의 괴리를 반영합니다.
05전문가·기관 분석
월가 주요 투자기관들은 크라우드스트라이크가 위기 관리 단계(Remediation)를 완전히 벗어나 본격적인 플랫폼 확장 사이클(Expansion)에 안착했다고 진단합니다.
모건스탠리와 골드만삭스 등은 보고서를 통해 장애 사태 초기 제기되었던 계약 대량 취소 시나리오가 현실화되지 않은 원인으로 팔콘 단일 경량 에이전트의 높은 전환 비용(Switching Cost)을 꼽았습니다.
타사 보안 솔루션으로 교체하기 위해 엔터프라이즈 환경에서 기존 커널 레벨 드라이버를 걷어내고 재검증하는 비용이 크라우드스트라이크 유지 비용보다 현저히 크다는 분석입니다.
또한 팔콘 플렉스(Falcon Flex) 모델이 엔터프라이즈 고객의 조달 마찰을 줄여 클라우드 보안, 차세대 SIEM, 신원 확인(Identity Protection) 모듈 추가 채택을 가속화하고 있다고 평가합니다.
다만 일부 기관은 고객 약정 패키지(CCP)에 따른 장기 계약 할인 효과가 향후 1~2년간 잔여 상향 판매(Upsell) 단가에 미칠 잔존 영향에 대해 신중한 모니터링이 필요하다고 덧붙입니다.
06리스크 요인
가장 직접적인 리스크는 시스템 장애와 관련된 항공사(델타 등) 및 기업 고객들의 손해배상 소송 진행 경과입니다.
일부 소송 건에서 사기 등 중대 혐의가 기각되었으나 과실 관련 법적 공방과 합의 비용은 비정기적 비용 발생 및 브랜드 평판 리스크로 작용할 수 있습니다.
두 번째는 거시경제 환경의 불확실성에 따른 기업 IT 예산 집행 둔화와 AI 도입 과정의 보안 투자 우선순위 조정 가능성입니다.
빅테크의 AI 인프라 자본지출(CAPEX) 확대가 소프트웨어 보안 투자 여력을 일시적으로 잠식하거나 프로젝트 승인 주기를 장기화할 위험이 상존합니다.
마지막으로 고평가된 밸류에이션 상태에서 실적 가이던스가 시장의 기대치에 미치지 못할 경우 발생할 수 있는 주가 변동성 리스크입니다.
07투자 관점 정리
크라우드스트라이크는 위기 국면을 고객 락인과 과금 모델 다각화의 기회로 전환하는 사업적 실행력을 보여주었습니다.
총 계약 갱신율 97%대 유지와 순신규 ARR의 가속화는 플랫폼 비즈니스 모델의 해자(Moat)가 온전히 유지되고 있음을 시사합니다.
그러나 나스닥 공포탐욕지수가 38.6(공포)을 가리키는 현 시점에서는 공격적인 추격 매수보다는 매크로 금리 흐름과 소송 이슈 진행 상황을 확인하는 분할 접근 시나리오가 합리적입니다.
차세대 XDR 시장의 점유율 확대와 AI 에이전트 기반 보안 매출이 숫자로 확인되는지 여부가 중장기 주가 리레이팅의 핵심 잣대가 될 것입니다.
08투자자 체크포인트 Q&A
Q1. 2024년 시스템 중단 사태 이후 고객 계약 갱신율(Gross Retention)은 실제 어떻게 나타났나요?
A1. 사태 초기 대규모 이탈 우려와 달리 총 갱신율은 97% 수준을 확고하게 유지했으며, 최신 분기에는 전분기 대비 소폭 상승 흐름을 보였습니다.
Q2. 고객들이 이탈하지 않고 크라우드스트라이크를 계속 사용하는 주된 이유는 무엇인가요?
A2. 단일 에이전트 기반 구조로 인해 타사 솔루션으로 전면 교체 시 수반되는 엔터프라이즈 시스템 구축 비용과 운영 리스크가 크기 때문입니다.
Q3. 팔콘 플렉스(Falcon Flex) 라이선스 모델이 실적에 어떤 영향을 주고 있나요?
A3. 고객이 사전 약정 금액 내에서 필요한 모듈을 자유롭게 추가·전환할 수 있도록 지원함으로써 구매 마찰을 줄이고 다중 모듈 도입을 가속화하고 있습니다.
Q4. 거시경제 지표(금리, 달러)와 크라우드스트라이크 주가의 상관관계는 어떤가요?
A4. 소프트웨어 SaaS 고멀티플 종목 특성상 미 10년물 국채금리가 상승하면 미래 현금흐름 할인율이 높아져 주가 밸류에이션 멀티플이 압박을 받는 구조적 민감도를 보입니다.
Q5. 투자자가 향후 분기 실적에서 가장 눈여겨보아야 할 핵심 지표는 무엇인가요?
A5. 순신규 연간 반복 매출(Net New ARR)의 지속 성장 여부, 잔여 계약 가치(RPO)의 추세, 그리고 소송 합의금 등 일회성 비용을 제외한 비일반회계기준 잉여현금흐름(FCF) 마진입니다.