안녕하세요, 금융과 시장의 맥락을 짚어드리는 Daily Stock입니다.
01핵심 요약
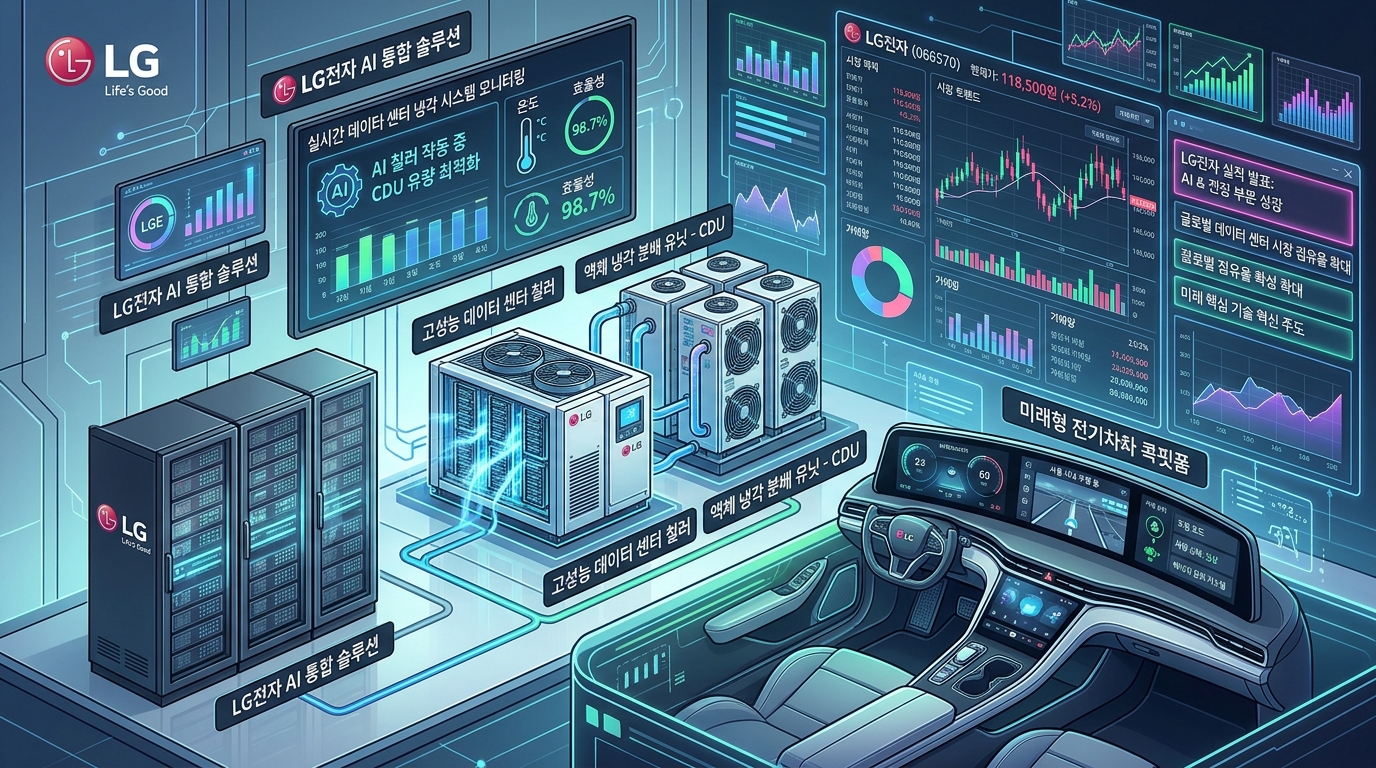
LG전자가 전통적인 B2C 가전 기업에서 인공지능(AI) 데이터센터 냉각 솔루션과 자동차 전장(VS) 중심의 고부가가치 B2B 기업으로 체질을 전환하고 있습니다.
AI 열관리 기술인 대형 칠러(Chiller)와 냉각수분배장치(CDU) 수주 확대가 실적의 새로운 동력으로 부상했습니다.
3분기 누적 영업이익 4조 원을 돌파하며 수익성 방어 체력을 입증한 가운데, 만성적인 하반기 실적 둔화(상고하저) 구조를 극복할 수 있을지가 주가 리레이팅의 핵심 잣대로 작용하고 있습니다.
외환시장과 대외 매크로 변동성이 상존하는 만큼 중장기 수주 파이프라인의 실적 전환 속도를 면밀히 관찰해야 하는 시점입니다.
02현재 상황 요약
국내 증시는 코스피 5859.08, 코스닥 734.36을 기록하며 변동성 장세를 이어가고 있고, 원/달러 환율은 1343.90원 선에서 등락하고 있습니다.
Daily Stock 자체 공포탐욕지수에 따르면 현재 코스피는 공포(28.6) 단계로, 1주 전 극도의 공포(6.9)에서 다소 반등했으나 여전히 투자 심리가 위축된 구간입니다.
나스닥 공포탐욕지수 역시 공포(26.2) 수준에 머물며 글로벌 위험자산 회피 심리가 잔존해 있습니다.
LG전자의 당일 주가 흐름은 당일 시세 미확인(최신 확인값 기준) 상태이나, 수급 측면에서는 원/달러 환율 상승에 따른 외국인 현·선물 매매 동향이 대형 IT 하드웨어 전반의 수급 변동성을 좌우하고 있습니다.
KOSPI200 대형주 섹터 내에서 전통 제조업 대비 B2B 포트폴리오 비중이 높은 기업군으로 패시브 자금 재편이 이뤄지는 흐름입니다.
| 구분 | 주요 내용 및 수치 | 세부 비고 |
|---|---|---|
| 코스피 / 나스닥 지수 | 5859.08 pt / 25437.00 pt | 2026-11-02 기준 장 마감 데이터 |
| 원/달러 환율 | 1343.90원 | 외국인 수급 변동성 주요 변수 |
| 코스피 심리지수 | 공포 (28.6) | 1주 전 6.9(극도의 공포) 대비 완화 |
| 3분기 연결 실적 | 매출 23조 8,241억 / 영업익 7,819억 | 전년 동기 대비 각각 8.9%, 13.5% 증가 |
| 3분기 누적 실적 | 매출 71조 3,778억 / 영업익 4조 347억 | 창사 이래 최초 3분기 누적 영업익 4조 돌파 |
| AI 데이터센터 냉각 수주 | 누적 수주 3조 원 돌파 | 상반기 6,000억 원에서 가파른 확대 |
| 전장(VS) 3분기 실적 | 매출 2조 8,261억 / 영업익 1,903억 | 역대 3분기 기준 최대 실적 달성 |
03재무 분석
LG전자의 3분기 확정 실적은 매출 23조 8,241억 원, 영업이익 7,819억 원으로 전년 동기 대비 각각 8.9%, 13.5% 성장했습니다.
특히 1~3분기 누적 영업이익은 4조 347억 원을 기록하며 역대 최고치를 달성했습니다.
사업본부별로 살펴보면 자동차 전장 부문을 담당하는 VS사업본부가 3분기 매출 2조 8,261억 원, 영업이익 1,903억 원을 올리며 구조적 흑자 기조를 공고히 했습니다.
고수익 인포테인먼트(IVI) 제품 비중 증가와 100조 원 안팎의 안정적인 수주잔고 전환이 수익성 지탱의 축이 되었습니다.
냉난방공조(HVAC)를 총괄하는 ES사업본부는 3분기 매출 2조 1,736억 원, 영업이익 872억 원을 기록했습니다.
미래 성장동력 확보를 위해 미국 버지니아주 공장 신설 등 2,200억 원 규모의 대규모 투자를 집행하면서 단기 마진은 일시 조정받았으나 외형 성장은 이어지고 있습니다.
생활가전(HS)사업본부는 3분기 매출 7조 444억 원, 영업이익 2,592억 원으로 가전 구독 모델 안착을 통해 캐시카우 역할을 완수했습니다.
미디어엔터테인먼트(MS)사업본부도 올레드 TV 및 웹OS 플랫폼 확장에 힘입어 1,467억 원의 영업이익을 기록, 흑자 전환에 성공했습니다.
04밸류에이션
LG전자는 전통적으로 가전 업종 특유의 '상고하저' 계절성으로 인해 글로벌 하드웨어 피어 그룹 대비 현저한 저평가(디스카운트)를 받아왔습니다.
연말 블랙프라이데이 등 마케팅 비용 집행과 물류비 상승이 하반기 이익을 훼손해 PBR 0.7~0.9배 수준의 밴드에 갇혀 있었습니다.
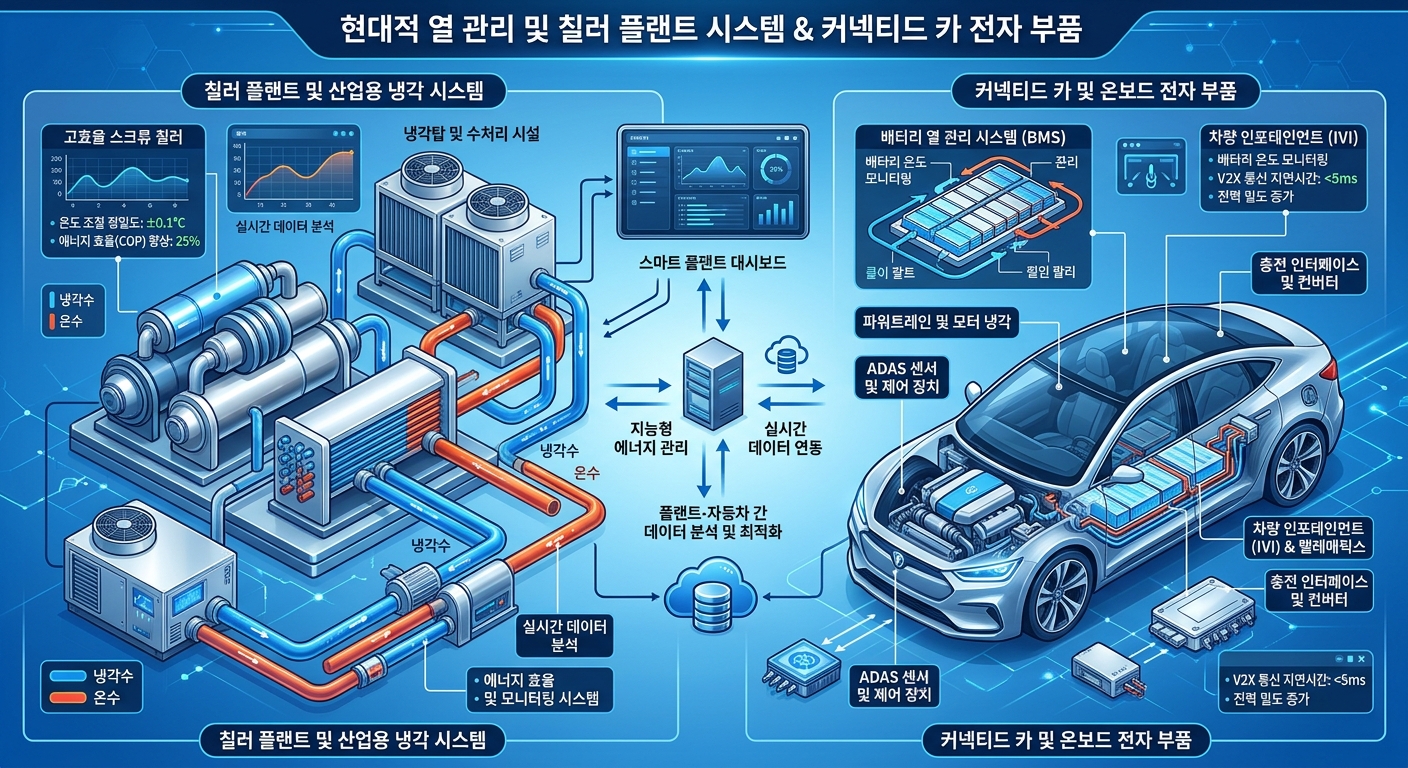
그러나 AI 데이터센터향 칠러 및 수랭식 열관리 인프라는 7~9개월의 납기 주기를 거쳐 고수익 매출로 직결되는 장기 B2B 계약 구조를 지닙니다.
단순 완제품 조립사가 아닌 핵심 인프라 솔루션 기업으로 멀티플 리레이팅이 가능해지는 근거입니다.
미국의 버티브(Vertiv)나 글로벌 HVAC 선두 기업들이 AI 냉각 프리미엄을 적용받아 높은 PER 배수를 받는 점을 고려할 때, LG전자의 B2B 비중 확대는 밸류에이션 하단을 높이는 유의미한 변곡점입니다.
전장(VS) 사업의 두 자릿수 성장률과 안정적 OPM 유지가 결합할 경우 하향 경직성이 한층 강화될 수 있습니다.
05전문가·기관 분석
증권가에서는 LG전자의 포트폴리오 다각화 노력이 실질적인 숫자로 가시화되고 있다는 점에 주목하고 있습니다.
AI 열관리 시장에서 칠러부터 냉각수분배장치(CDU)까지 아우르는 '칩 투 칠러(Chip to Chiller)' 체계를 구축한 점이 높은 평가를 받습니다.
엔비디아의 파트너 네트워크(NPN) 내 전력 및 냉각 분야 파트너 등재는 글로벌 하이퍼스케일러 데이터센터 프로젝트 진입의 신뢰도를 높여주는 요인으로 꼽힙니다.
기관 투자가들은 4분기 계절적 판촉 비용 증가 속에서도 B2B(HVAC·전장) 사업부가 별도 기준 실적 방어를 이끌어낼 수 있을지에 초점을 맞추고 있습니다.
한국 대형 수출주 관점에서는 수출입 동향 개선과 원/달러 환율 1,340원대의 고환율 환경이 전장 및 칠러 수출 채산성에는 긍정적으로 작용한다는 분석이 지배적입니다.
다만 원자재 수입단가 상승 및 해상 운임 부담이 상쇄 효과를 낼 수 있어 순마진 방어율이 핵심 관전 포인트입니다.
06리스크 요인
가장 즉각적인 위험 요소는 글로벌 경기 둔화와 소비 심리 위축에 따른 본원 사업(B2C 가전·TV)의 수요 정체입니다.
가전 구독과 B2B가 성장하고 있으나 여전히 HS 및 MS 본부의 매출 비중이 절대적이기 때문입니다.
해상 운임 및 항공 물류비의 변동성 확대, 메모리와 디스플레이 패널 등 원자재 가격 상승 압박도 하반기 영업마진을 압박할 수 있는 변수입니다.
한국은행의 향후 통화정책 방향성과 미 연준의 금리 경로에 따른 글로벌 설비투자(CAPEX) 집행 지연 가능성도 배제할 수 없습니다.
전장 부문에서는 주요 완성차 고객사들의 전기차 전환 속도 조절(캐즘) 영향으로 신규 수주 집행이 일부 이연될 가능성이 상존합니다.
환율 급등락에 따른 외화 환산 손익 변동성도 금융 비용 측면의 모니터링 대상입니다.
07투자 관점 정리
LG전자는 과거 단품 가전 판매 중심의 실적 변동성을 탈피하고, B2B와 플랫폼 서비스 중심의 질적 성장을 모색하는 과정에 있습니다.
데이터센터 열관리 시스템과 전장 부품은 뚜렷한 전방 산업의 성장성을 업고 있어 기업의 기초체력을 탄탄하게 보강하고 있습니다.
다만 4분기는 전통적으로 재고 조정과 마케팅 비용이 집중되는 계절적 비수기이므로 단기 실적 모멘텀은 둔화될 가능성이 열려 있습니다.
한국 시장의 심리지수가 공포 국면에 머물러 있는 만큼, 무리한 단기 접근보다는 B2B 수주잔고의 분기별 매출 전환 흐름을 확인하는 단계적 접근이 합리적인 시나리오입니다.
08데일리 스톡과 묻고 답하다
Q1. AI 데이터센터 냉각 솔루션(칠러)이 주목받는 이유는 무엇인가요?
고성능 AI 가속기 가동 시 발생하는 막대한 발열을 해소하기 위해 기존 공랭식을 넘어 대용량 칠러와 액체냉각 시스템이 필수 인프라로 자리 잡았기 때문입니다.
Q2. 3분기 누적 영업이익 4조 원 달성의 결정적 요인은 무엇인가요?
생활가전의 안정적인 현금 창출력에 더해 전장(VS) 사업의 분기 최대 실적 달성과 프리미엄 TV 중심의 흑자 전환이 맞물린 결과입니다.
Q3. 전장(VS) 사업본부의 흑자 기조는 지속 가능한가요?
고수익 인포테인먼트와 e-파워트레인 중심의 100조 원대 안정적 수주잔고가 매출로 꾸준히 실현되고 있어 구조적 흑자 체력을 확보한 것으로 분석됩니다.
Q4. 전통적인 '상고하저' 실적 패턴이 올해는 달라질 수 있나요?
4분기 비수기 판촉비 지출은 불가피하나, HVAC와 전장 등 장기 계약 B2B 비중이 높아져 과거 대비 별도 실적의 방어력이 개선될 가능성이 점쳐집니다.
Q5. 환율이 1,340원대를 유지할 때 수출 실적에 미치는 영향은 어떠한가요?
달러 결제 비중이 높은 전장 및 냉각 설비 수출 채산성에는 우호적이지만, 해외 생산 부품 조달 비용과 글로벌 물류비 부담이 동반 상승하는 양면성을 갖습니다.