안녕하세요, 신뢰할 수 있는 금융 데이터와 냉철한 시장 분석을 전해드리는 Daily Stock입니다.
01핵심 요약
신한지주가 3분기 누적 당기순이익 5조 274억 원을 달성하며 금융지주 본업의 견조한 이익 창출력을 재확인했습니다.
이와 함께 주당 740원의 3분기 현금 배당과 4,500억 원 규모의 자기주식 취득·소각 결의를 발표하며 연간 주주환원 총액 '3조 원 시대'를 가시화했습니다.
2026년 10월 29일 코스피 지수는 5937.66, 코스닥은 753.23, 나스닥은 26549.85를 기록 중이며 원/달러 환율은 1336.10원에 형성되어 있습니다.
Daily Stock 자체 공포탐욕지수에 따르면 코스피는 현재 공포(23.8)로 1주 전 극도의 공포(8.9)에서 일부 반등했으나 1개월 전 공포(35.5) 대비 여전히 보수적인 투심이 유지되고 있습니다.
신한지주의 당일 주가는 당일 시세 미확인(최신 확인값 기준 85,500원 안팎) 상태이나, 13.62%에 달하는 보통주자본(CET1) 비율을 축으로 한 밸류업 2.0 프레임워크가 하방 지지력을 형성할 수 있을지 시장의 이목이 쏠립니다.
02현재 상황 요약
국내 주식시장은 반도체와 자동차 등 주력 수출 대형주의 실적 변동성 속에서 밸류업 공시 이행력이 담보된 금융 대형주로 수급 분산이 이어지고 있습니다.
원/달러 환율이 1336.10원 선에서 등락하는 환경에서 외국인 투자자는 선물 시장의 베이시스 변화와 연동해 배당 안정성이 높은 금융 섹터를 압축 방어 포트폴리오로 활용하는 흐름입니다.
신한지주는 10월 27일 이사회를 통해 주당 740원의 분기 배당금 지급과 총 4,500억 원 규모의 자기주식 장내 매입 및 전량 소각 결정을 공시했습니다.
이번 자사주 취득은 2026년 10월 28일부터 2027년 1월 26일까지 3개월간 단계적으로 진행되며, 이미 취득된 자사주 653만 8,515주는 오는 11월 4일 우선 소각됩니다.
나스닥 공포탐욕지수가 현재 공포(35.8, 1주 전 극도의 공포 20, 1개월 전 공포 31.1, 3개월 전 중립 42.1)에 머무는 등 대외 불확실성이 지속되는 국면에서, 신한지주의 체계적인 유통주식수 감축 행보는 주당순이익(EPS)을 구조적으로 방어하는 기제로 작동하고 있습니다.
03재무 분석
신한지주의 3분기 누적 연결 당기순이익은 5조 274억 원으로 전년 동기(4조 4,609억 원) 대비 12.7% 증가하며 연간 사상 최대 순익 경신 궤도에 안착했습니다.
단일 3분기 순이익은 1조 5,846억 원으로 전 분기 대비 12.9% 감소했으나, 이는 증시 거래대금 감소에 따른 수수료 손익 조정과 선제적 비용 안배에 기인한 일시적 숨 고르기로 분석됩니다.
은행 순이자마진(NIM)은 저원가성 예금 변동의 영향으로 전 분기 대비 3bp 조정을 겪었으나, 기업대출 중심의 원화대출 성장이 1.4% 늘어나며 이자이익 기반을 견고하게 떠받쳤습니다.
비은행 계열사인 증권 및 보험 부문 역시 포트폴리오 다각화 효과를 내며 그룹 전반의 이익 체력을 지탱하고 있습니다.
| 주요 재무 지표 | 2025년 결산 | 2026년 3분기 누적 / 현황 | 변동 및 달성 추이 |
|---|---|---|---|
| 누적 지배순이익 | 약 4조 4,609억 원 | 5조 274억 원 | 전년 동기 대비 +12.7% 성장 |
| 보통주자본(CET1) 비율 | 13.4% 수준 | 13.62% | 목표 밴드(13.0~13.4%) 초과 달성 |
| 자기자본이익률(ROE) | 9.1% | 11.9% (3분기 누적) | 밸류업 2.0 목표(10% 이상) 상회 |
| 연간 누적 주주환원액 | 약 2조 4,960억 원 | 약 3조 원 육박(발표 기준) | 현금배당 1.4조원 + 자사주 매입 1.6조원 |
| 총 주주환원율 | 50.2% | 50% 이상 유지 전망 | 2년 연속 50%대 환원율 안착 기대 |
04밸류에이션
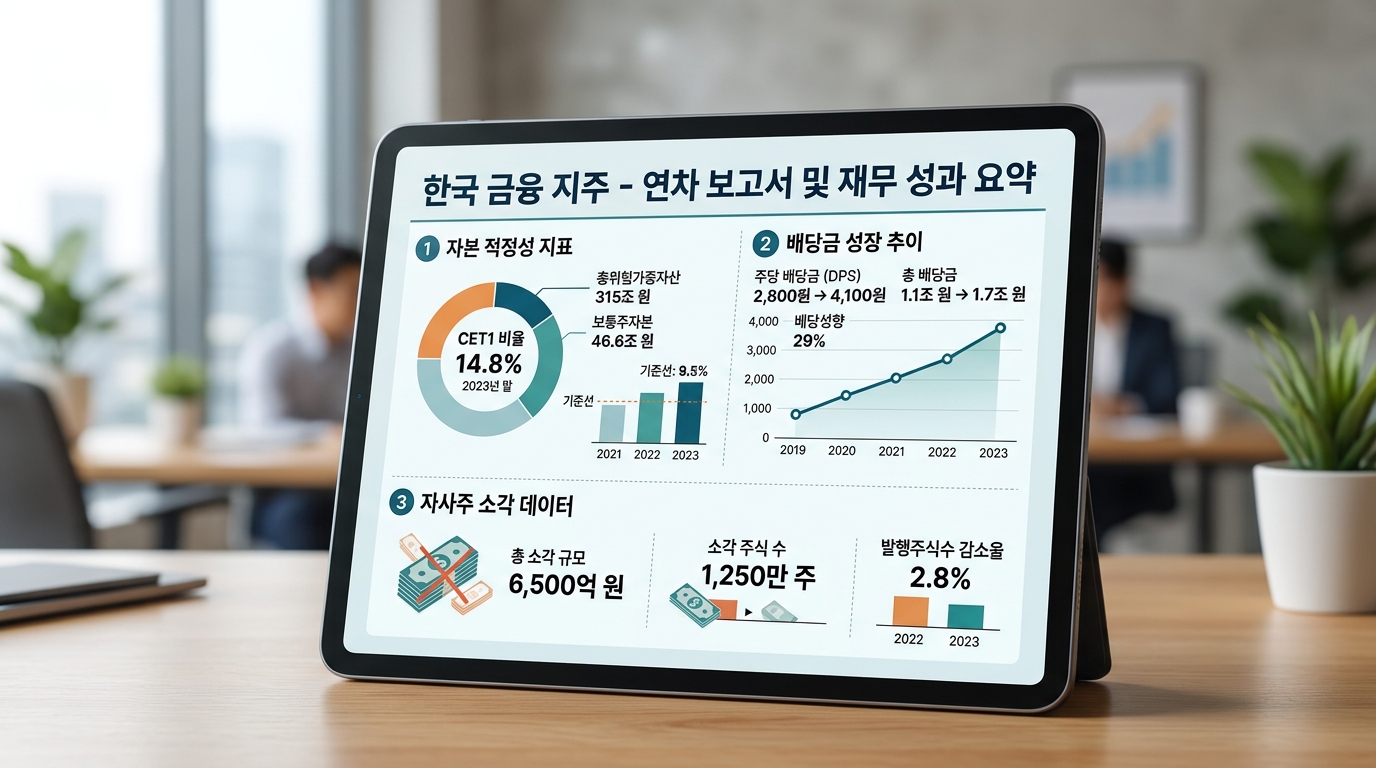
신한지주는 2024년 발표했던 '10·50·50(ROE 10%, 주주환원율 50%, 주식수 감축)' 목표를 조기 달성한 뒤, '밸류업 2.0'을 가동해 환원율의 상한선을 개방했습니다.
코스피200 대형 금융주 섹터는 여전히 PBR 0.5~0.6배 수준의 역사적 저평가 영역에 머물러 있으나, 신한지주의 ROE가 11.9% 수준까지 리레이팅되면서 자본비용 대비 수익성 스프레드가 확대되고 있습니다.
해외 유수 금융주인 미국 웰스파고나 싱가포르 DBS가 PBR 1.2~1.6배에서 거래되는 배경에는 13% 안팎의 CET1 유지와 50% 이상의 총주주환원율이 자리 잡고 있습니다.
신한지주 역시 주당배당금(DPS)을 향후 매년 10% 이상 상향하겠다는 방침을 공시함에 따라 글로벌 배당성향 펀드의 상대 밸류 비교 시 할인폭 축소 시나리오가 유효해지고 있습니다.
더욱이 발행주식 수가 과거 5억 2천만 주 수준에서 4억 6천만 주대로 단계적 축소되면서, 주당 순자산가치(BPS) 상승 속도가 장부가치 성장 속도를 앞지르고 있습니다.
05전문가·기관 분석
증권가에서는 신한지주의 3분기 실적에 대해 비이자이익의 계절적 변동성이 있었으나 본업인 은행의 펀더멘털과 자본적정성은 시장의 눈높이를 충족했다고 진단합니다.
특히 목표주가를 제시하는 주요 리서치센터들은 13만 원 중반에서 14만 원 초반의 적정 가치를 유지하며 투자의견 '매수(BUY)' 기조를 견지하고 있습니다.
상상인증권 및 다올투자증권은 자본비용과 규제 환경을 감안하더라도, 3분기 4,500억 원의 추가 자사주 매입 결의가 시장의 주주환원 눈높이를 정확히 충족시켰다고 평가했습니다.
기관 투자자들은 신한지주가 추진 중인 비과세 배당 도입 및 분리과세 추진 로드맵이 실질 배당소득 세후 수익률을 끌어올릴 수 있는 차별화 요소라는 점에 주목하고 있습니다.
한국IR대상에서 금융위원장상 대상을 수상한 배경에도 드러나듯, 경영진과 이사회가 약속한 자본 배치 공식(ROE와 자산성장률의 차이를 주주환원으로 귀속)에 대한 시장의 신뢰가 두텁습니다.
06리스크 요인
가장 우선적으로 점검해야 할 매크로 리스크는 한국은행의 기준금리 방향성과 그에 따른 가계·기업 대출 연체율의 비대칭적 확산입니다.
기준금리 인하 기조가 본격화될 경우 은행 부문의 핵심 수익원인 NIM의 하방 압력이 확대될 수 있으며, 이는 그룹 전체의 순이자이익 둔화로 연결될 개연성이 있습니다.
환율이 1336.10원 선에서 추가로 급등할 경우 외화 표시 위험가중자산(RWA)이 명목상 증가해 CET1 비율을 갉아먹는 기술적 부담이 발생합니다.
자본비율이 13.0% 밑으로 위협받게 되면 사전에 약속한 자사주 매입 규모나 환원 속도가 일시적으로 지연되는 제약이 따를 수 있습니다.
또한 최근 거론된 롯데손해보험 인수 잔금(약 6,933억 원) 납입 시 약 0.19%포인트의 CET1 비율 하락 영향이 예상되므로, 비은행 M&A 이후의 자본 완충력 유지 여부를 면밀히 관찰해야 합니다.
07투자 관점 정리
신한지주는 국내 금융지주 가운데 가장 명확하고 수치화된 주주환원 프레임워크를 정착시키며 주가 밸류업의 선순환 레일을 깔았습니다.
코스피 공포탐욕지수가 23.8의 '공포' 국면에 위치한 현시점에서는 경기 민감형 수출주 대비 현금흐름과 배당 방어력이 뛰어난 금융 대형주의 포트폴리오 안정 효과가 부각될 수 있습니다.
다만 거시 경제의 경기 둔화 우려와 대손충당금 추가 적립 여부, 환율 변동에 따른 자본비율 영향 등은 여전히 실적의 변수로 남아 있습니다.
따라서 단기 주가 급등을 좇기보다는 분기 배당 재투자와 자사주 소각으로 주식 수가 줄어드는 구조적 효과를 누리는 중장기 호흡의 분할 접근 시나리오가 합리적입니다.
08투자자 체크포인트 Q&A
Q1. 신한지주가 이번 3분기에 결의한 분기 배당금과 자사주 매입 규모는 얼마인가요?
신한지주는 이사회를 통해 주당 740원의 3분기 현금 배당을 결의했으며, 이와 별도로 4,500억 원 규모의 자기주식 취득 및 전량 소각 계획을 발표했습니다.
Q2. 이번에 매입하는 자사주 4,500억 원은 언제 소각되나요?
이번 자사주 취득은 2026년 10월 28일부터 2027년 1월 26일까지 신한투자증권을 통해 장내매수로 진행되며 취득 완료 후 전량 소각될 예정입니다. 한편 기존에 이미 매입해 보유 중이던 자사주 653만 8,515주는 2026년 11월 4일 우선 전량 소각됩니다.
Q3. 신한지주가 내세우는 '밸류업 2.0'의 핵심 산식과 기준은 무엇인가요?
기존의 정적 목표를 넘어 CET1 비율 13% 이상을 안정적으로 관리하면서 ROE 10% 이상을 유지하고, 성장에 필요한 자본을 제외한 잉여자본을 전액 주주에게 환원하는 유연한 자본배분 공식입니다. 주당배당금(DPS)을 매년 10% 이상 증액하는 계획도 포함되어 있습니다.
Q4. 최근 추진 중인 롯데손해보험 인수가 주주환원 계획에 미치는 영향은 없나요?
신한금융 측 추산에 따르면 인수 대금 지급 시 CET1 비율이 약 0.19%포인트 하락하지만, 9월 말 기준 CET1 비율이 13.62%로 충분한 완충력을 보유하고 있어 기존 주주환원 기조에는 변화가 없다는 입장입니다.
Q5. 현재 거시경제 여건(환율 및 시장 투심)에서 신한지주 투자 시 가장 유의할 점은 무엇인가요?
원/달러 환율 1336.10원과 코스피 공포탐욕지수 23.8(공포)이 시사하듯 시장 전반의 변동성이 높으며, 기준금리 인하에 따른 NIM 하락과 외환 변동성에 의한 RWA 증가가 자본비율 관리에 주는 부담 요인을 면밀히 확인해야 합니다.